Las operaciones simuladas pueden generar consecuencias fiscales y, en determinados casos, también consecuencias penales. Sin embargo, una irregularidad documental, una factura con errores o la aparición de un proveedor en una publicación del SAT no significan automáticamente que exista un delito fiscal.
En México, el artículo 113 Bis del Código Fiscal de la Federación del Código Fiscal de la Federación sanciona determinadas conductas relacionadas con comprobantes que amparen operaciones inexistentes, falsas o actos jurídicos simulados y, desde la reforma de noviembre de 2025, también determinadas conductas vinculadas con comprobantes fiscales falsos.
Para Finanzas, la prevención no consiste únicamente en revisar si existe un CFDI. El control debe permitir responder una pregunta más amplia:
¿Podemos demostrar que la operación documentada realmente ocurrió y que existe evidencia consistente desde la contratación hasta el pago?
¿Qué es una operación simulada?
Una operación simulada es aquella en la que lo documentado no corresponde con lo que realmente ocurrió o en la que se pretende aparentar un acto, servicio o transacción distinta de la realidad.
En el ámbito fiscal, este concepto puede relacionarse con comprobantes que amparan:
- Operaciones inexistentes;
- Operaciones falsas;
- Actos jurídicos simulados.
Esto no significa que cualquier error administrativo convierta una operación en simulada.
Una diferencia de captura, un documento faltante o una inconsistencia en un CFDI puede requerir corrección o revisión, pero la existencia de un delito depende de la conducta concreta y de los elementos que la autoridad pueda acreditar.
Por eso, Finanzas debe evitar dos extremos:
- Asumir que cualquier irregularidad es un delito;
- Considerar que la existencia de un CFDI es suficiente para demostrar que la operación ocurrió.
¿Cuándo una operación simulada puede constituir un delito fiscal?
Una operación simulada puede constituir un delito fiscal cuando la conducta actualiza los supuestos previstos en el artículo 113 Bis del Código Fiscal de la Federación, que sanciona la expedición, enajenación, compra o adquisición de comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados. No basta con que exista una factura irregular, un proveedor publicado en el artículo 69-B o documentación incompleta para concluir automáticamente que existe un delito.
Por lo tanto, la existencia del delito no depende únicamente del CFDI, sino de la conducta concreta y de los elementos que acrediten las autoridades competentes.
¿Cuál es la diferencia entre el artículo 69-B y el 113 Bis?
El artículo 69-B del Código Fiscal de la Federación regula un procedimiento fiscal y administrativo para identificar y publicar contribuyentes relacionados con operaciones presuntamente inexistentes. En cambio, el artículo 113 Bis pertenece al ámbito penal fiscal y sanciona determinadas conductas relacionadas con comprobantes que amparen operaciones inexistentes, falsas, actos jurídicos simulados o comprobantes fiscales falsos.
Por eso, que un proveedor aparezca dentro del procedimiento del artículo 69-B no significa automáticamente que exista un delito fiscal ni responsabilidad penal. Son disposiciones relacionadas, pero tienen distinta naturaleza, finalidad y consecuencias.
A continuación, la diferencia puede verse de forma más clara en la tabla comparativa.
| Tema | Artículo 69-B | Artículo 113 Bis |
|---|---|---|
| Naturaleza | Procedimiento fiscal/administrativo | Delito fiscal |
| Enfoque | Presunción o determinación de operaciones inexistentes | Conductas relacionadas con comprobantes de operaciones inexistentes, falsas o simuladas |
| Resultado posible | Publicación, revisión y efectos fiscales | Responsabilidad penal cuando se acreditan los elementos del delito |
| Aplicación | SAT | Autoridades competentes dentro del procedimiento penal |
| Relación entre ambos | Puede existir procedimiento fiscal sin que automáticamente exista delito | Puede investigarse independientemente del estado del procedimiento administrativo |
¿Qué regula el artículo 69-B?
El artículo 69-B establece un procedimiento relacionado con contribuyentes que emiten comprobantes y respecto de los cuales la autoridad presume la inexistencia de las operaciones, por ejemplo, cuando detecta que no cuentan con activos, personal, infraestructura o capacidad material suficiente para realizar las actividades documentadas, o cuando se encuentran no localizados.
Dentro de este procedimiento pueden aparecer contribuyentes como:
- Presuntos;
- Definitivos;
- Desvirtuados;
- Con sentencia favorable.
Estas categorías corresponden al avance y resultado del procedimiento fiscal, no a una clasificación penal.
Para conocer qué significa cada estatus, consulta Listado 69-B del SAT: qué es, cómo consultar EFOS y qué hacer si aparece un proveedor.
¿Qué sanciona el artículo 113 Bis?
El artículo 113 Bis se refiere a conductas del ámbito penal fiscal. Sanciona la expedición, enajenación, compra o adquisición de comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados.
La diferencia clave es que no basta con que exista una publicación del SAT para concluir que se cometió el delito. Para que exista responsabilidad penal deben analizarse la conducta concreta y los elementos previstos en la legislación aplicable.
La Suprema Corte también ha distinguido las conductas previstas en el artículo 113 Bis de otros delitos fiscales, como la defraudación fiscal, porque responden a supuestos jurídicos distintos.
El artículo 113 Bis sanciona conductas relacionadas con:
- Expedir comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados.
- Enajenar este tipo de comprobantes, es decir, participar en su comercialización o transferencia.
- Comprar o adquirir comprobantes fiscales que documenten operaciones que en realidad no ocurrieron o que fueron simuladas.
- Dar efectos fiscales a comprobantes fiscales falsos, conducta incorporada expresamente en la reforma publicada el 7 de noviembre de 2025. Asimismo, el artículo establece que el delito puede investigarse y perseguirse independientemente del estado del procedimiento administrativo que se haya iniciado.
¿Qué consecuencias pueden tener las operaciones simuladas?
Las operaciones simuladas pueden generar consecuencias fiscales, créditos fiscales, restricciones administrativas y, en determinados casos, consecuencias penales. El impacto depende de la conducta realizada, del tratamiento fiscal que se haya dado a los comprobantes y de lo que determine la autoridad en cada caso.
1. Efectos fiscales
Cuando un proveedor se encuentra definitivamente en el supuesto del artículo 69-B, los comprobantes relacionados pueden perder efectos fiscales conforme al Código Fiscal.
Si la empresa ya les dio efectos fiscales, deberá revisar si puede acreditar que los bienes fueron adquiridos o los servicios efectivamente recibidos o, cuando corresponda, corregir su situación fiscal.
Ejemplo: si una empresa dedujo un servicio facturado por un proveedor publicado como definitivo, tendrá que contar con evidencia suficiente de que el servicio realmente se prestó o revisar el tratamiento fiscal aplicado.
2. Créditos fiscales
Si la autoridad determina que la operación no fue acreditada y la situación fiscal no se corrigió cuando correspondía, puede determinar contribuciones omitidas y otros conceptos aplicables dentro de sus facultades de comprobación.
Ejemplo: si una deducción relacionada con una operación no acreditada redujo el ISR a cargo de la empresa, la autoridad puede determinar la diferencia correspondiente dentro de una revisión.
3. Restricciones administrativas
En determinados supuestos previstos por el Código Fiscal, la autoridad puede restringir temporalmente el uso del certificado de sello digital, lo que puede afectar la emisión de CFDI y la operación administrativa de la empresa.
Ejemplo: si se actualiza uno de los supuestos legales para restringir el certificado, la empresa podría quedar temporalmente impedida para emitir CFDI mientras atiende el procedimiento correspondiente.
4. Consecuencias penales
Cuando la conducta actualiza los supuestos del artículo 113 Bis, pueden existir consecuencias penales. La disposición establece una pena de dos a nueve años de prisión y contempla la posible reparación del daño material causado a la Hacienda Federal.
Esto no significa que recibir una factura cuestionada genere automáticamente responsabilidad penal. Deben analizarse los hechos, la conducta de los involucrados y los elementos acreditados por las autoridades competentes.
Ejemplo: una persona adquiere comprobantes fiscales para respaldar operaciones que en realidad no ocurrieron y los utiliza dentro de una estrategia para dar apariencia de legalidad a esas operaciones. Si la conducta actualiza los elementos del artículo 113 Bis, puede existir responsabilidad penal.
Esto no significa que recibir una factura cuestionada genere automáticamente responsabilidad penal. Deben analizarse los hechos, la conducta de los involucrados y los elementos acreditados por las autoridades competentes.
¿Recibir una factura de un proveedor EFO significa que cometiste un delito?
No automáticamente. El hecho de que un proveedor aparezca relacionado con el procedimiento del artículo 69-B no determina por sí solo que la empresa receptora haya cometido un delito.
Primero debe analizarse:
- Qué estatus tiene el proveedor;
- Qué operación se realizó;
- Si el bien fue entregado o el servicio prestado;
- Qué documentación existe;
- Qué efectos fiscales se dieron al CFDI;
- Qué conducta realizó cada participante.
Si tu empresa ya recibió CFDI de un proveedor relacionado con EFOS, el análisis operativo se desarrolla con mayor profundidad en Facturas EFOS: qué hacer si ya recibiste un CFDI de un proveedor publicado por el SAT.
¿Qué señales debería revisar Finanzas para prevenir operaciones simuladas?
La prevención empieza antes de que exista una auditoría. Finanzas necesita poder detectar operaciones que no tienen suficiente respaldo entre lo contratado, lo recibido, lo facturado y lo pagado.
Algunas señales que justifican una revisión adicional son:
Falta de relación entre la factura y la operación
El CFDI existe, pero no puede relacionarse claramente con:
- Una solicitud;
- Un contrato;
- Una orden de compra;
- Una recepción;
- Un entregable.
Servicios sin evidencia de ejecución
Existe factura y contrato, pero no hay reportes, entregables, comunicaciones, aceptación del servicio u otros elementos acordes con la naturaleza de la operación.
Proveedores sin información suficiente
El expediente del proveedor está incompleto o existen inconsistencias relevantes en la información utilizada para su alta y seguimiento.
Documentos generados únicamente después de una revisión
La evidencia aparece de forma tardía y no existe trazabilidad documental durante la ejecución de la operación.
Diferencias entre lo contratado y lo facturado
Los conceptos, cantidades o servicios documentados en el CFDI no coinciden con la orden de compra, contrato o recepción.
Falta de evidencia de entrega
Para operaciones con bienes, no existe evidencia suficiente de recepción, entrada a almacén o entrega al área correspondiente.
Una señal aislada no permite concluir que exista simulación.
Su función es indicar que la operación necesita una revisión más profunda antes de continuar.
¿Cómo debería documentarse una operación real?
Para Finanzas, una operación debería poder reconstruirse de principio a fin.
Una secuencia útil es:
Necesidad → proveedor → contratación → ejecución → recepción → CFDI → autorización → pago → evidencia
Cada etapa debería dejar información suficiente para relacionarla con la siguiente.
Ejemplo: compra de mercancía
La evidencia podría incluir:
- Requisición;
- Cotización;
- Orden de compra;
- Entrada de almacén;
- Evidencia de entrega;
- CFDI;
- Autorización;
- Pago.
Ejemplo: contratación de un servicio
Podría incluir:
- Solicitud;
- Propuesta;
- Contrato;
- Alcance;
- Entregables;
- Reportes;
- Comunicaciones;
- Aceptación;
- CFDI;
- Pago.
La documentación necesaria cambia según la operación.
No existe un único documento que, por sí solo, garantice que una transacción sea real.
¿Qué errores de control pueden aumentar la exposición de sanción por operaciones simuladas?
1. Autorizar facturas solo porque el CFDI es válido
La validez técnica o fiscal del CFDI no demuestra por sí misma que el bien o servicio haya sido efectivamente recibido.
2. No relacionar factura, contrato y recepción
Cuando cada documento se administra por separado, aumenta la dificultad para reconstruir posteriormente la operación.
3. Mantener expedientes de proveedores desactualizados
La validación inicial no sustituye el monitoreo durante toda la relación comercial.
4. Depender de correos para demostrar la operación
Si la evidencia está dispersa entre personas y bandejas de entrada, responder ante una revisión puede requerir reconstrucciones manuales.
5. Permitir excepciones sin trazabilidad
Cuando una factura avanza pese a una inconsistencia, debería quedar registrado:
- Quién detectó la excepción;
- Quién autorizó continuar;
- Qué evidencia se revisó;
- Por qué se tomó la decisión.
¿Cómo prevenir riesgos de operaciones simuladas dentro de Cuentas por Pagar?
Un control preventivo puede distribuirse en varias etapas:
| Etapa | Control recomendado |
|---|---|
| Alta | Validar información y expediente del proveedor |
| Contratación | Conservar contrato, pedido u orden de compra |
| Ejecución | Generar evidencia del bien o servicio |
| Recepción | Documentar entrega o aceptación |
| Facturación | Relacionar CFDI con la operación |
| Validación | Detectar inconsistencias antes de autorizar |
| Autorización | Escalar excepciones |
| Pago | Confirmar que los controles fueron atendidos |
| Auditoría | Conservar historial y evidencia |
La finalidad es que una operación no pueda avanzar únicamente porque existe una factura.
¿Qué papel tiene Finanzas ante una posible operación simulada?
Finanzas no sustituye al área jurídica ni a los especialistas fiscales.Su papel es establecer controles que permitan identificar excepciones antes de que una operación llegue al pago y mantener suficiente trazabilidad para responder cuando exista una revisión.
Esto implica poder responder preguntas como:
- ¿Quién solicitó la operación?;
- ¿Quién eligió al proveedor?;
- ¿Qué se contrató?;
- ¿Qué se recibió?;
- ¿Quién lo validó?;
- ¿Qué CFDI se relaciona?;
- ¿Quién autorizó el pago?;
- ¿Qué evidencia quedó disponible?
Cuando esas respuestas existen dentro del flujo normal, la empresa depende menos de reconstrucciones posteriores.
¿Cómo ayuda Portal de Proveedores a detectar riesgos en las operaciones con proveedores?
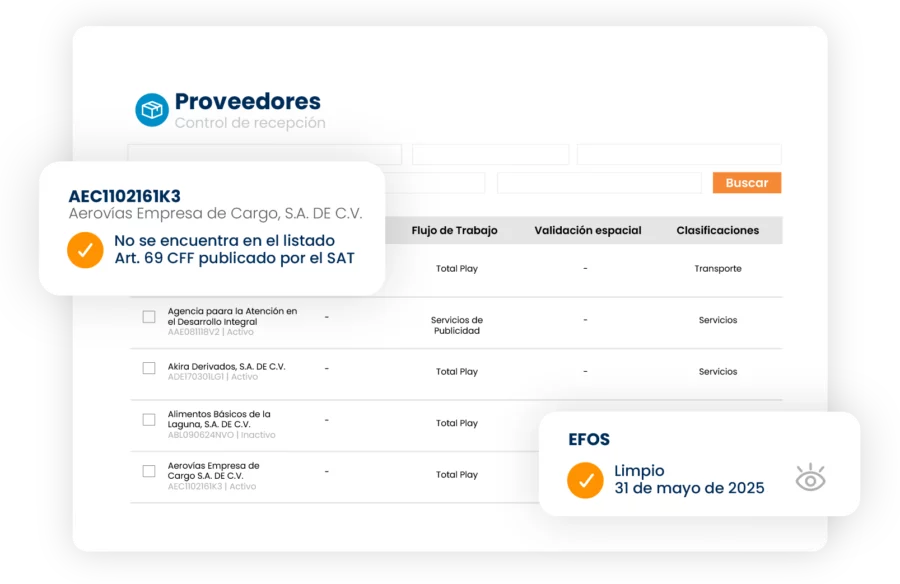
Portal de Proveedores de Focaltec permite centralizar distintas etapas de la relación proveedor–factura–pago y aplicar controles antes de que una operación avance.
Entre sus capacidades se encuentran:
- Expedientes digitales de proveedores;
- Recepción y validación de CFDI;
- Validaciones especiales configurables;
- Revisión contra EFOS;
- Órdenes de compra;
- Flujos de autorización;
- Trazabilidad de comprobantes;
- Bitácoras de validaciones;
- Documentación relacionada con proveedores y facturas.
Portal de Proveedores de Focaltec puede administrar expedientes digitales, aplicar validaciones específicas sobre CFDI y conservar bitácoras de las validaciones realizadas. También contempla controles específicos frente a proveedores incluidos en listados de EFOS.
Estas capacidades ayudan a organizar información y detectar excepciones, pero no determinan por sí mismas que exista o no una operación simulada, ni sustituyen el análisis fiscal o jurídico de cada empresa.
Checklist: controles para reducir el riesgo de operaciones simuladas
Puedes utilizar este checklist para revisar el proceso actual:
- ◻︎ Cada factura puede relacionarse con una operación real.
- ◻︎ Los proveedores cuentan con un expediente actualizado.
- ◻︎ Las compras tienen orden, contrato o documento equivalente cuando corresponde.
- ◻︎ Existe evidencia de recepción de bienes o servicios.
- ◻︎ Los entregables de servicios quedan documentados.
- ◻︎ Las excepciones requieren autorización.
- ◻︎ Puede identificarse quién solicitó, revisó y autorizó cada operación.
- ◻︎ Las facturas se validan antes de avanzar a pago.
- ◻︎ Se monitorean cambios relevantes en los proveedores.
- ◻︎ La evidencia puede localizarse sin depender de correos o archivos personales.
- ◻︎ Existe un proceso para escalar operaciones que requieren revisión fiscal.
- Código Fiscal de la Federación, artículos 69-B y 113 Bis. texto vigente con la reforma del 7 de noviembre de 2025.
- SAT — Consulta de contribuyentes con operaciones presuntamente inexistentes.
- SAT — Consulta de contribuyentes que realizan operaciones inexistentes.
- SAT — Legislación fiscal vigente.
- Suprema Corte de Justicia de la Nación — criterio relativo a la naturaleza del artículo 113 Bis.
Conclusión: una operación simulada es más que una factura con errores
Las operaciones simuladas pueden tener consecuencias fiscales y, cuando se actualizan las conductas previstas en el artículo 113 Bis del Código Fiscal de la Federación, también consecuencias penales.
Sin embargo, no toda inconsistencia administrativa, CFDI cuestionado o proveedor relacionado con 69-B significa automáticamente que exista un delito.
Para Finanzas, la prevención consiste en poder demostrar la relación entre:
Proveedor → contratación → ejecución → recepción → CFDI → autorización → pago → evidencia
Cuando esa trazabilidad forma parte del proceso habitual, es más sencillo identificar excepciones antes de que lleguen al pago y reunir información cuando una operación requiere revisión fiscal o jurídica.
¿Tu proceso permite detectar una operación sin suficiente respaldo antes de pagarla?
Habla con un especialista de Focaltec para conocer cómo Portal de Proveedores puede ayudarte a incorporar validaciones, expedientes y trazabilidad dentro del proceso de proveedores y Cuentas por Pagar.
Preguntas frecuentes sobre operaciones simuladas
¿Qué es una operación simulada?
Es una operación en la que lo documentado no corresponde con lo que realmente ocurrió o mediante la cual se pretende aparentar una operación inexistente, falsa o un acto jurídico distinto de la realidad.
¿Las operaciones simuladas son un delito fiscal?
Pueden serlo cuando se actualizan las conductas previstas en el artículo 113 Bis del Código Fiscal de la Federación, que sanciona la expedición, enajenación, compra o adquisición de comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados.
¿Qué pena establece el artículo 113 Bis?
El artículo establece una pena de dos a nueve años de prisión para las conductas señaladas en esa disposición.
¿El artículo 69-B y el artículo 113 Bis son lo mismo?
No. El artículo 69-B regula un procedimiento fiscal relacionado con operaciones presuntamente inexistentes, mientras que el artículo 113 Bis establece un delito fiscal respecto de determinadas conductas relacionadas con esos comprobantes.
¿Un proveedor publicado como EFO implica automáticamente que cometí un delito?
No. Deben analizarse el estatus del proveedor, la operación efectivamente realizada, la documentación, los efectos fiscales y la conducta concreta de cada participante.
¿Un CFDI válido demuestra que la operación realmente ocurrió?
No por sí solo. La operación debe poder respaldarse con información acorde con su naturaleza, como contratos, órdenes de compra, entregas, servicios realizados, autorizaciones y pagos.
¿Cómo puedo prevenir riesgos relacionados con operaciones simuladas?
Integrando controles desde el alta del proveedor hasta el pago: expediente, contratación, evidencia de ejecución, recepción, validación del CFDI, autorizaciones, monitoreo y trazabilidad.
¿Portal de Proveedores determina si una operación es simulada?
No. Portal de Proveedores ayuda a aplicar validaciones, organizar información y mantener trazabilidad, pero la determinación fiscal o jurídica corresponde a las autoridades y el análisis interno a los responsables especializados de cada empresa.