Una auditoría REPSE es una revisión documental, fiscal, laboral o de seguridad social mediante la cual autoridades como STPS, SAT, IMSS o Infonavit verifican que la contratación de servicios especializados sea legítima, esté soportada con evidencia y cumpla con obligaciones fiscales, laborales y de seguridad social.
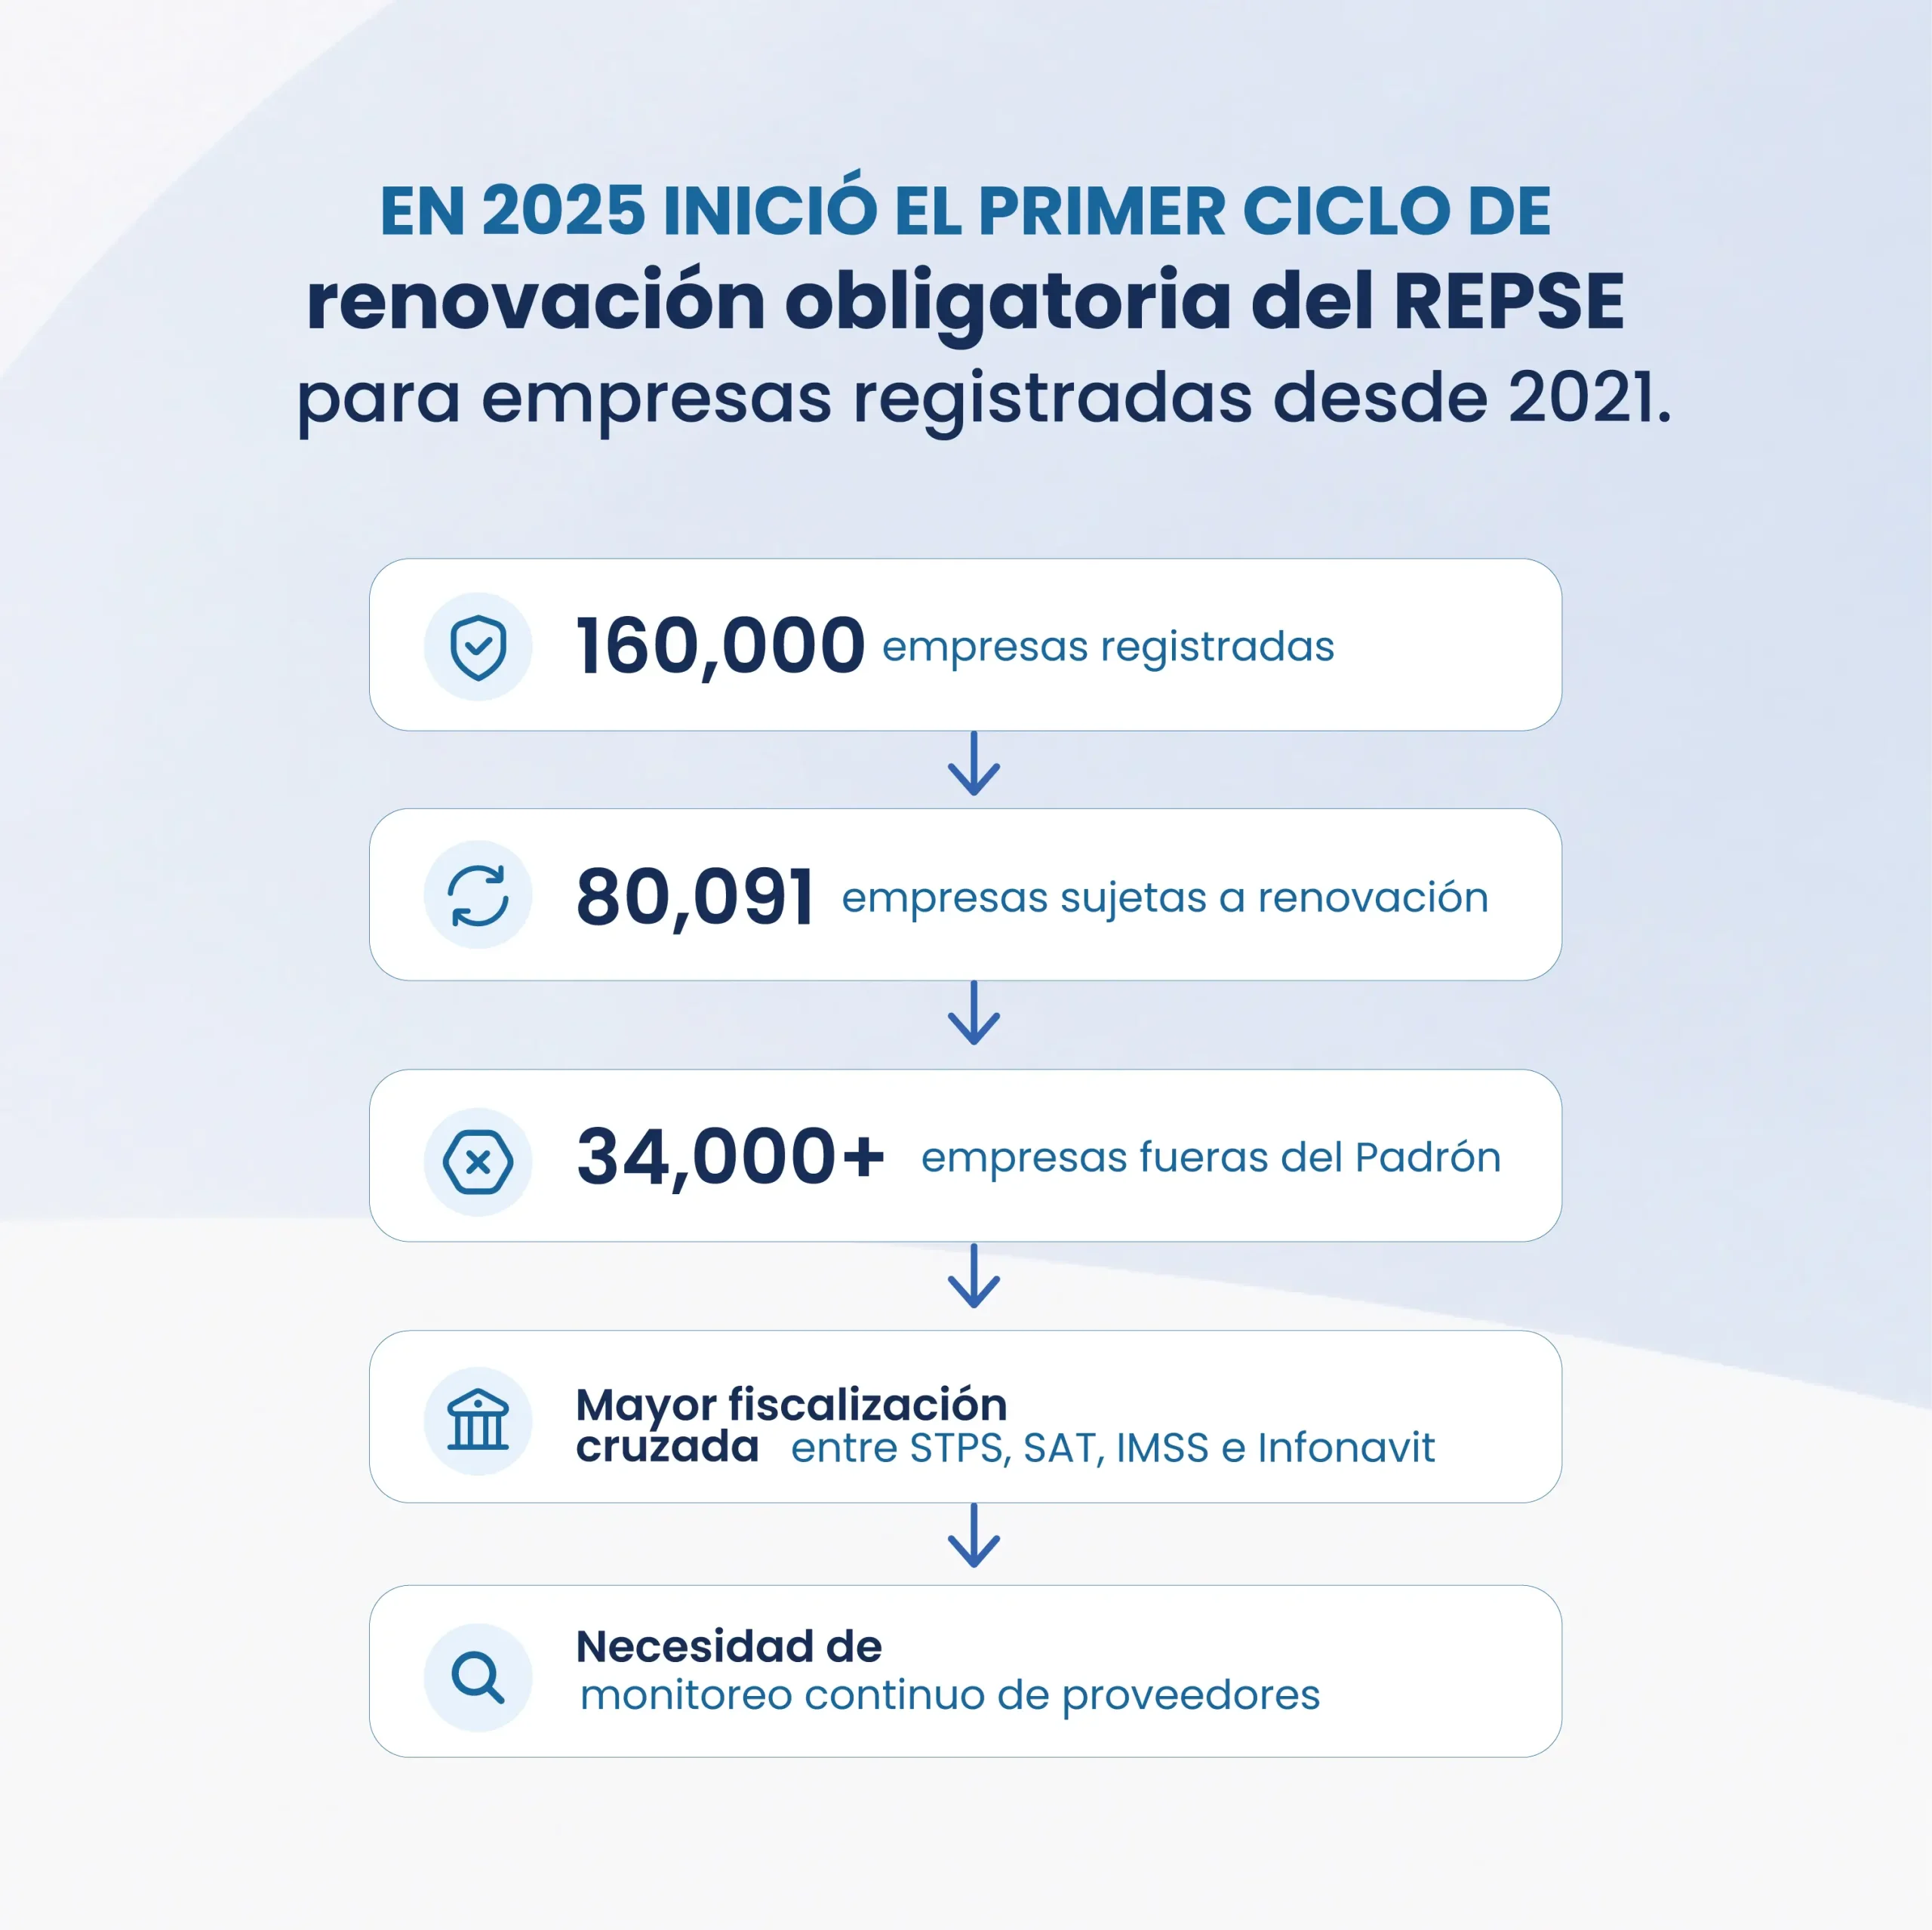
Por ello y desde la entrada en vigor de la reforma de subcontratación en 2021, las autoridades mexicanas han fortalecido significativamente los mecanismos de supervisión relacionados con la contratación de servicios especializados.
Actualmente, una auditoría REPSE puede involucrar simultáneamente a:
- Secretaría del Trabajo y Previsión Social (STPS)
- Servicio de Administración Tributaria (SAT)
- Instituto Mexicano del Seguro Social (IMSS)
- Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit)
Estas autoridades comparten información y realizan cruces de datos para verificar que las empresas:
- Contraten servicios realmente especializados.
- Trabajen con proveedores autorizados.
- Mantengan evidencia documental suficiente.
- Cumplan con obligaciones fiscales, laborales y de seguridad social.
En consecuencia, la capacidad de demostrar cumplimiento documental se ha convertido en un elemento crítico para evitar contingencias, observaciones, créditos fiscales y sanciones administrativas.
En esta guía aprenderás qué revisan SAT, IMSS, Infonavit y STPS en una auditoría REPSE, qué documentos debes conservar, cómo demostrar materialidad y cómo implementar controles para reducir riesgos fiscales, laborales y documentales.
El principal riesgo ya no es contratar un proveedor sin REPSE.
El principal riesgo es contratar un proveedor que inicialmente cumplía, pero cuya situación fiscal, laboral o documental se deterioró sin que la empresa contratante lo detectara oportunamente.
¿Qué es una auditoría REPSE ?
Una auditoría REPSE es un proceso de revisión mediante el cual una autoridad verifica que una empresa cumple con las obligaciones derivadas de la contratación de servicios especializados.
Aunque comúnmente se utiliza el término «Auditoría REPSE», en realidad no existe una única auditoría REPSE.
Dependiendo de la autoridad que intervenga, la revisión puede enfocarse en aspectos:
- Laborales.
- Fiscales.
- Documentales.
- De seguridad social.
¿Qué buscan realmente las autoridades?
Más allá de revisar documentos específicos, en una auditoría REPSE las autoridades intentan responder una pregunta central:
La empresa puede demostrar documentalmente que contrató servicios especializados legítimos y que cuenta con evidencia suficiente para soportar la operación
La palabra clave es:
Demostrar
No basta con afirmar cumplimiento.
Marco normativo que sustenta las auditorías REPSE
Una auditoría REPSE relacionada con servicios especializados puede involucrar simultáneamente diversas disposiciones legales, fiscales y laborales.
Ley Federal del Trabajo (Artículos 13 y 15)
Regula la contratación de servicios especializados y establece la obligación de contar con registro REPSE cuando corresponda.
Permite verificar que no exista simulación de subcontratación de personal.
Ley del Seguro Social (Artículo 15)
Establece obligaciones patronales relacionadas con la afiliación de trabajadores y el pago de cuotas obrero-patronales.
Se utiliza para validar el cumplimiento del proveedor respecto al personal asignado al servicio.
Ley del Infonavit (Artículo 29)
Regula las aportaciones patronales al Infonavit.
Permite verificar que el proveedor cumpla con sus obligaciones relacionadas con los trabajadores involucrados en la prestación del servicio.
Código Fiscal de la Federación (Artículo 28)
Establece las reglas de contabilidad y conservación documental.
Sirve como fundamento para exigir:
- Contratos.
- CFDI.
- Comprobantes de pago.
- Evidencia documental que soporte la operación.
Ley del Impuesto Sobre la Renta (ISR)
Regula los requisitos para la deducción de gastos.
Permite verificar que los servicios especializados:
- Sean reales.
- Sean necesarios.
- Estén debidamente soportados.
Ley del Impuesto al Valor Agregado (IVA)
Establece los requisitos para el acreditamiento del IVA.
La autoridad revisa que exista una operación efectiva, correctamente documentada y vinculada con la actividad económica del contribuyente.
Reglas de CFDI
Establecen los requisitos de emisión, validación y conservación de comprobantes fiscales digitales.
Permiten verificar la correcta documentación de:
- Los servicios prestados.
- Los pagos realizados.
- La trazabilidad fiscal de la operación.
Dimensiones de una auditoría REPSE y qué valida cada autoridad
| Dimensión de la auditoría REPSE | Autoridad principal | Qué valida la autoridad | Riesgo principal |
|---|---|---|---|
| Cumplimiento laboral y especialización del servicio | STPS | Valida que el proveedor cuente con REPSE vigente, que el servicio contratado sea realmente especializado, que la actividad esté alineada con su objeto social y actividad económica, y que no exista simulación de subcontratación de personal. | Multas, cancelación del registro REPSE, observaciones laborales y reclasificación de la relación contractual. |
| Cumplimiento fiscal y materialidad de la operación | SAT | Revisa que la operación tenga razón de negocio, CFDI correctamente emitidos, complementos de pago, soporte documental, evidencia de la prestación del servicio, deducibilidad para ISR y acreditamiento de IVA. | Rechazo de deducciones, pérdida del IVA acreditable, créditos fiscales, multas, recargos y posibles observaciones por operaciones sin materialidad. |
| Seguridad social y obligaciones patronales | IMSS e Infonavit | Verifica el cumplimiento de cuotas obrero-patronales, aportaciones, trabajadores asignados al servicio, información reportada en ICSOE y SISUB, así como la congruencia entre el personal, el contrato y la operación realizada. | Responsabilidad solidaria, diferencias en cuotas, adeudos, créditos fiscales, sanciones y contingencias laborales o de seguridad social. |
| Evidencia documental, trazabilidad y control interno | SAT, STPS, IMSS e Infonavit | Evalúa la existencia de expediente documental completo, contratos, opiniones de cumplimiento, entregables, autorizaciones internas, evidencia operativa, pagos, conservación de documentos y trazabilidad de todo el proceso de contratación y pago. | Imposibilidad de acreditar cumplimiento, observaciones en auditoría, pérdida de deducibilidad, responsabilidad solidaria y riesgos fiscales, laborales o documentales. |
Preguntas clave que debe responder tu expediente REPSE
- ¿El proveedor cuenta con REPSE vigente y corresponde al servicio contratado?
- ¿El servicio contratado es realmente especializado o podría interpretarse como suministro de personal?
- ¿La actividad registrada del proveedor coincide con su objeto social, actividad económica y contrato?
- ¿La empresa puede demostrar que la operación existió y tuvo razón de negocio?
- ¿Existen CFDI, complementos de pago y evidencia documental que respalden la operación?
- ¿La empresa puede acreditar la deducibilidad de ISR y el acreditamiento de IVA?
- ¿El proveedor reportó correctamente a los trabajadores asignados al servicio?
- ¿La información presentada en ICSOE y SISUB coincide con el contrato, el personal y la operación realizada?
- ¿Existen opiniones de cumplimiento vigentes de SAT, IMSS e Infonavit?
- ¿La empresa puede reconstruir documentalmente la contratación, ejecución, validación y pago del servicio?
- ¿El expediente conserva contratos, autorizaciones internas, entregables, evidencia operativa y comprobantes de pago?
- ¿La documentación disponible sería suficiente para responder a una revisión del SAT, STPS, IMSS o Infonavit?
¿Por qué están aumentando las revisiones?
Las auditorías REPSE actuales ya no se enfocan únicamente en el proveedor.
También evalúan a la empresa contratante y su capacidad para demostrar que implementó mecanismos de supervisión y control.
Las autoridades han identificado de manera recurrente:
- Proveedores con documentación vencida.
- Inconsistencias entre CFDI y contratos.
- Diferencias entre información reportada en ICSOE y SISUB.
- Falta de evidencia de materialidad.
- Ausencia de monitoreo continuo.
Una empresa que validó correctamente a su proveedor en 2025 podría estar trabajando hoy con un proveedor que ya no mantiene las mismas condiciones de cumplimiento.
Por ello, la validación inicial ya no es suficiente.
Hoy se requiere monitoreo continuo.
Principales detonantes de una auditoría REPSE
Las auditorías rara vez ocurren por casualidad.
Generalmente, existen señales de riesgo que generan alertas para las autoridades y pueden derivar en una revisión documental, fiscal, laboral o de seguridad social.
Matriz de detonantes de una auditoría REPSE
1. Inconsistencias entre CFDI y contratos
Diferencias entre los conceptos facturados (descripción, importe, conceptos o forma de pago) y el objeto establecido en el contrato de prestación de servicios especializados.
2. Opiniones de cumplimiento negativas
Que el proveedor presente una opinión negativa ante el SAT, IMSS o Infonavit durante los periodos en los que prestó el servicio.
3. ICSOE y SISUB inconsistentes
Discrepancias entre los trabajadores reportados por el proveedor ante el IMSS e Infonavit y los registros operativos, bitácoras o controles internos de la empresa contratante.
4. Servicios de alta exposición
Las empresas que contratan servicios intensivos en mano de obra, como limpieza, seguridad privada, mantenimiento especializado y logística, tienen una mayor probabilidad de ser objeto de inspecciones.
5. Operaciones de montos elevados
Transacciones con un impacto económico significativo que pueden activar procesos de validación de materialidad por parte de las autoridades fiscales.
6. Denuncias
Las quejas laborales presentadas por trabajadores o terceros suelen derivar en inspecciones directas por parte de las autoridades competentes.
Anatomía de una auditoría REPSE
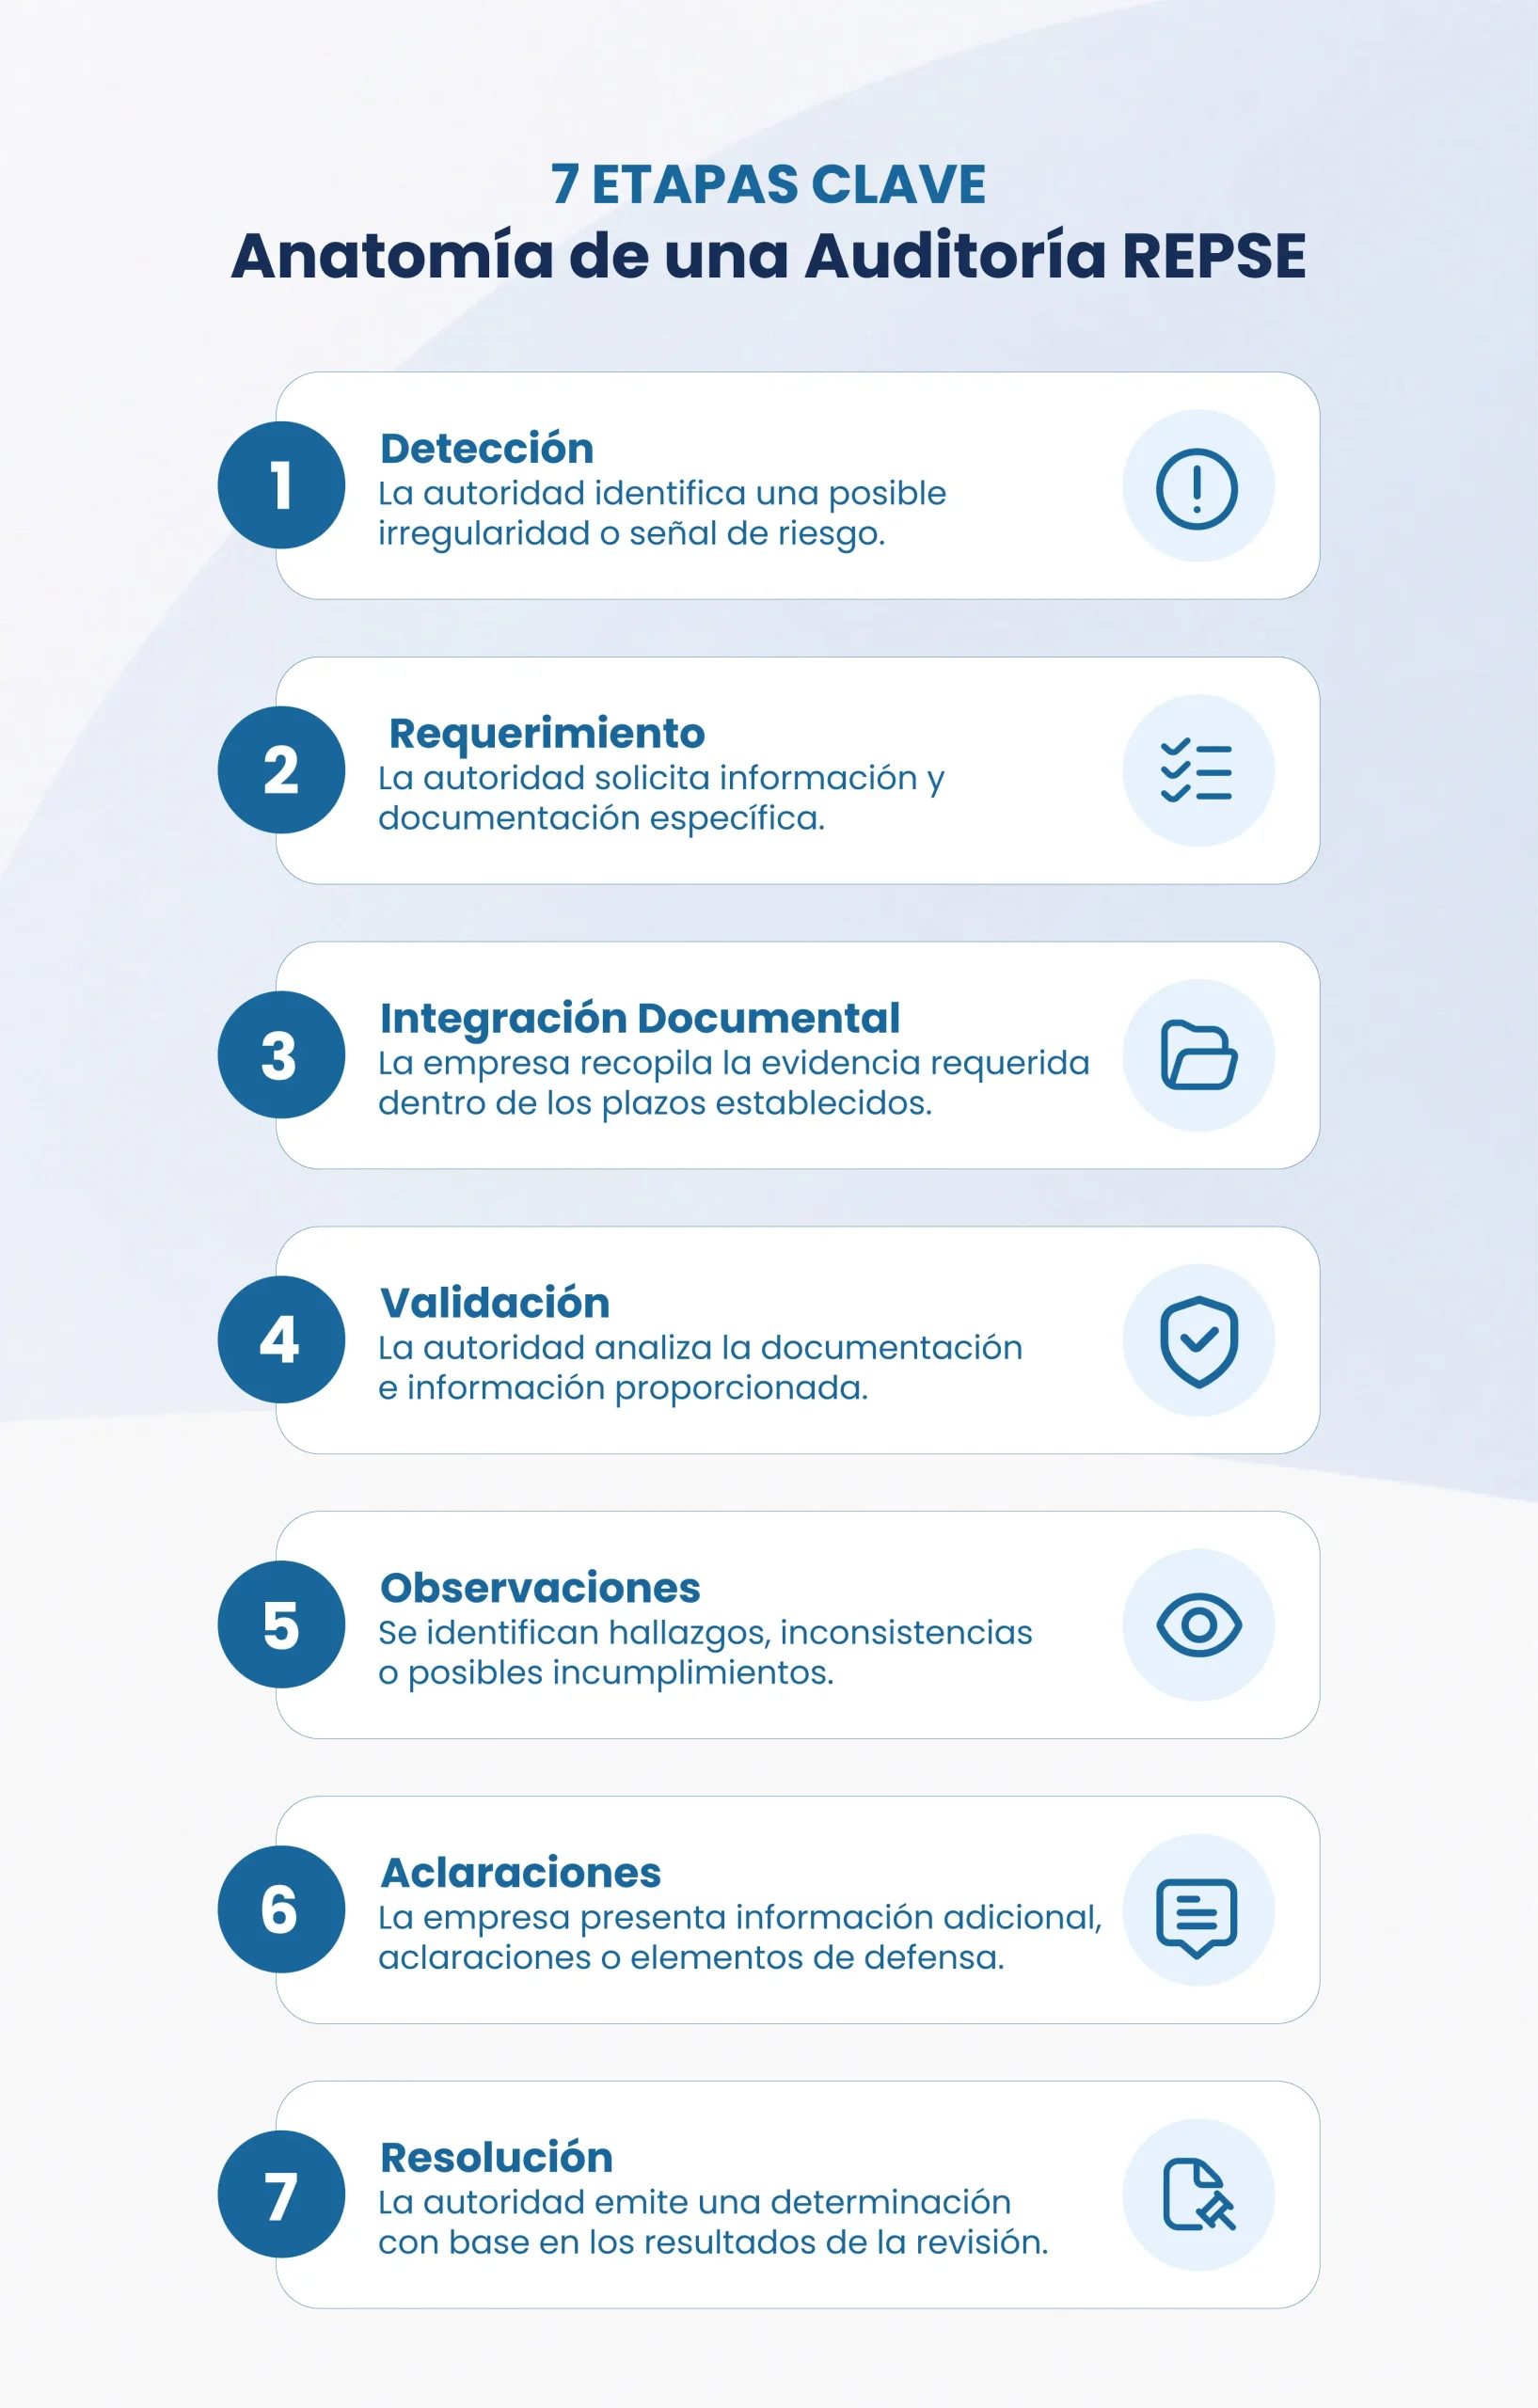
Información que generalmente solicitan las autoridades en una auditoría REPSE
SAT
Enfoque de la revisión
El SAT busca determinar si los pagos realizados a proveedores de servicios especializados cumplen los requisitos para ser deducibles y, en su caso, permitir el acreditamiento del IVA.
| Aspecto que valida | Evidencia normalmente solicitada |
|---|---|
| Existencia real de la operación | Entregables, reportes, evidencia operativa y documentación que soporte la prestación efectiva del servicio |
| Razón de negocio | Requisiciones, aprobaciones internas, cotizaciones y documentación que justifique la contratación |
| Facturación | CFDI emitidos, XML, PDF y documentación relacionada |
| Pago de la operación | Complementos de pago, transferencias y estados de cuenta |
| Soporte documental integral | Contrato, expediente del proveedor y documentación de respaldo |
IMSS
Enfoque de la revisión
El IMSS busca validar que los trabajadores involucrados en la prestación del servicio fueron correctamente registrados y que el proveedor cumplió con sus obligaciones en materia de seguridad social.
| Aspecto validado | Evidencia normalmente solicitada |
|---|---|
| Personal asignado al servicio | Relación de trabajadores, registros operativos, listas de asistencia y evidencia de ejecución |
| Cumplimiento de obligaciones ante el IMSS | Opinión de Cumplimiento IMSS, comprobantes de pago de cuotas y acuses correspondientes |
| Consistencia entre trabajadores y servicio prestado | Contrato, evidencia operativa y documentación relacionada con la ejecución del servicio |
Infonavit
Enfoque de la revisión
El Infonavit verifica que el proveedor haya cumplido con las obligaciones patronales relacionadas con los trabajadores asignados a la prestación del servicio.
| Aspecto validado | Evidencia normalmente solicitada |
|---|---|
| Cumplimiento de aportaciones patronales | Opinión de Cumplimiento Infonavit y comprobantes de pago |
| Personal relacionado con el servicio | Relación de trabajadores y documentación operativa |
| Cumplimiento general del proveedor | Expediente documental actualizado y documentación de soporte |
STPS
Enfoque de la revisión
La STPS busca verificar que la contratación de servicios especializados cumpla con la regulación laboral vigente y que no exista una simulación de suministro de personal.
| Aspecto validado | Evidencia normalmente solicitada |
|---|---|
| Vigencia y alcance del REPSE | Registro REPSE y documentación de renovación |
| Correspondencia entre actividades registradas y servicio contratado | REPSE, contrato y descripción del servicio |
| Naturaleza especializada del servicio | Contrato, alcance, entregables y evidencia operativa |
| Compatibilidad jurídica y operativa del proveedor | Acta constitutiva, objeto social y actividad económica |
| Ejecución efectiva del servicio | Evidencia operativa, reportes, actas y documentación de soporte |
ICSOE y SISUB: Los documentos más olvidados en auditorías REPSE
Muchas organizaciones concentran sus esfuerzos de cumplimiento en la vigencia del REPSE, las opiniones de cumplimiento y la documentación contractual.
Sin embargo, durante una revisión, el IMSS y el Infonavit cuentan con una fuente adicional de información que suele pasar desapercibida:
ICSOE y SISUB.
Estos reportes permiten a las autoridades validar si la información declarada por el proveedor es consistente con los servicios especializados efectivamente contratados y ejecutados.
¿Por qué son importantes en una auditoría REPSE?
Porque permiten identificar inconsistencias entre lo que el proveedor reporta a la autoridad y lo que realmente ocurrió durante la prestación del servicio.
Las diferencias más comunes suelen estar relacionadas con:
- Número de trabajadores asignados.
- Contratos reportados.
- Periodos de prestación del servicio.
- Información declarada ante IMSS e Infonavit.
- Evidencia operativa disponible.
Información que normalmente cruzan las autoridades
| Información reportada | Se contrasta con: |
|---|---|
| ICSOE | Contratos, personal asignado, cuotas IMSS y evidencia operativa |
| SISUB | Contratos, personal asignado, aportaciones Infonavit y evidencia operativa |
| REPSE | Actividades autorizadas y servicios contratados |
| CFDI | Contratos, pagos y periodos de ejecución |
| Evidencia operativa | Personal asignado, contratos y materialidad del servicio |
Conceptos relevantes en auditoría REPSE 2026
Materialidad de las operaciones
¿Qué significa?
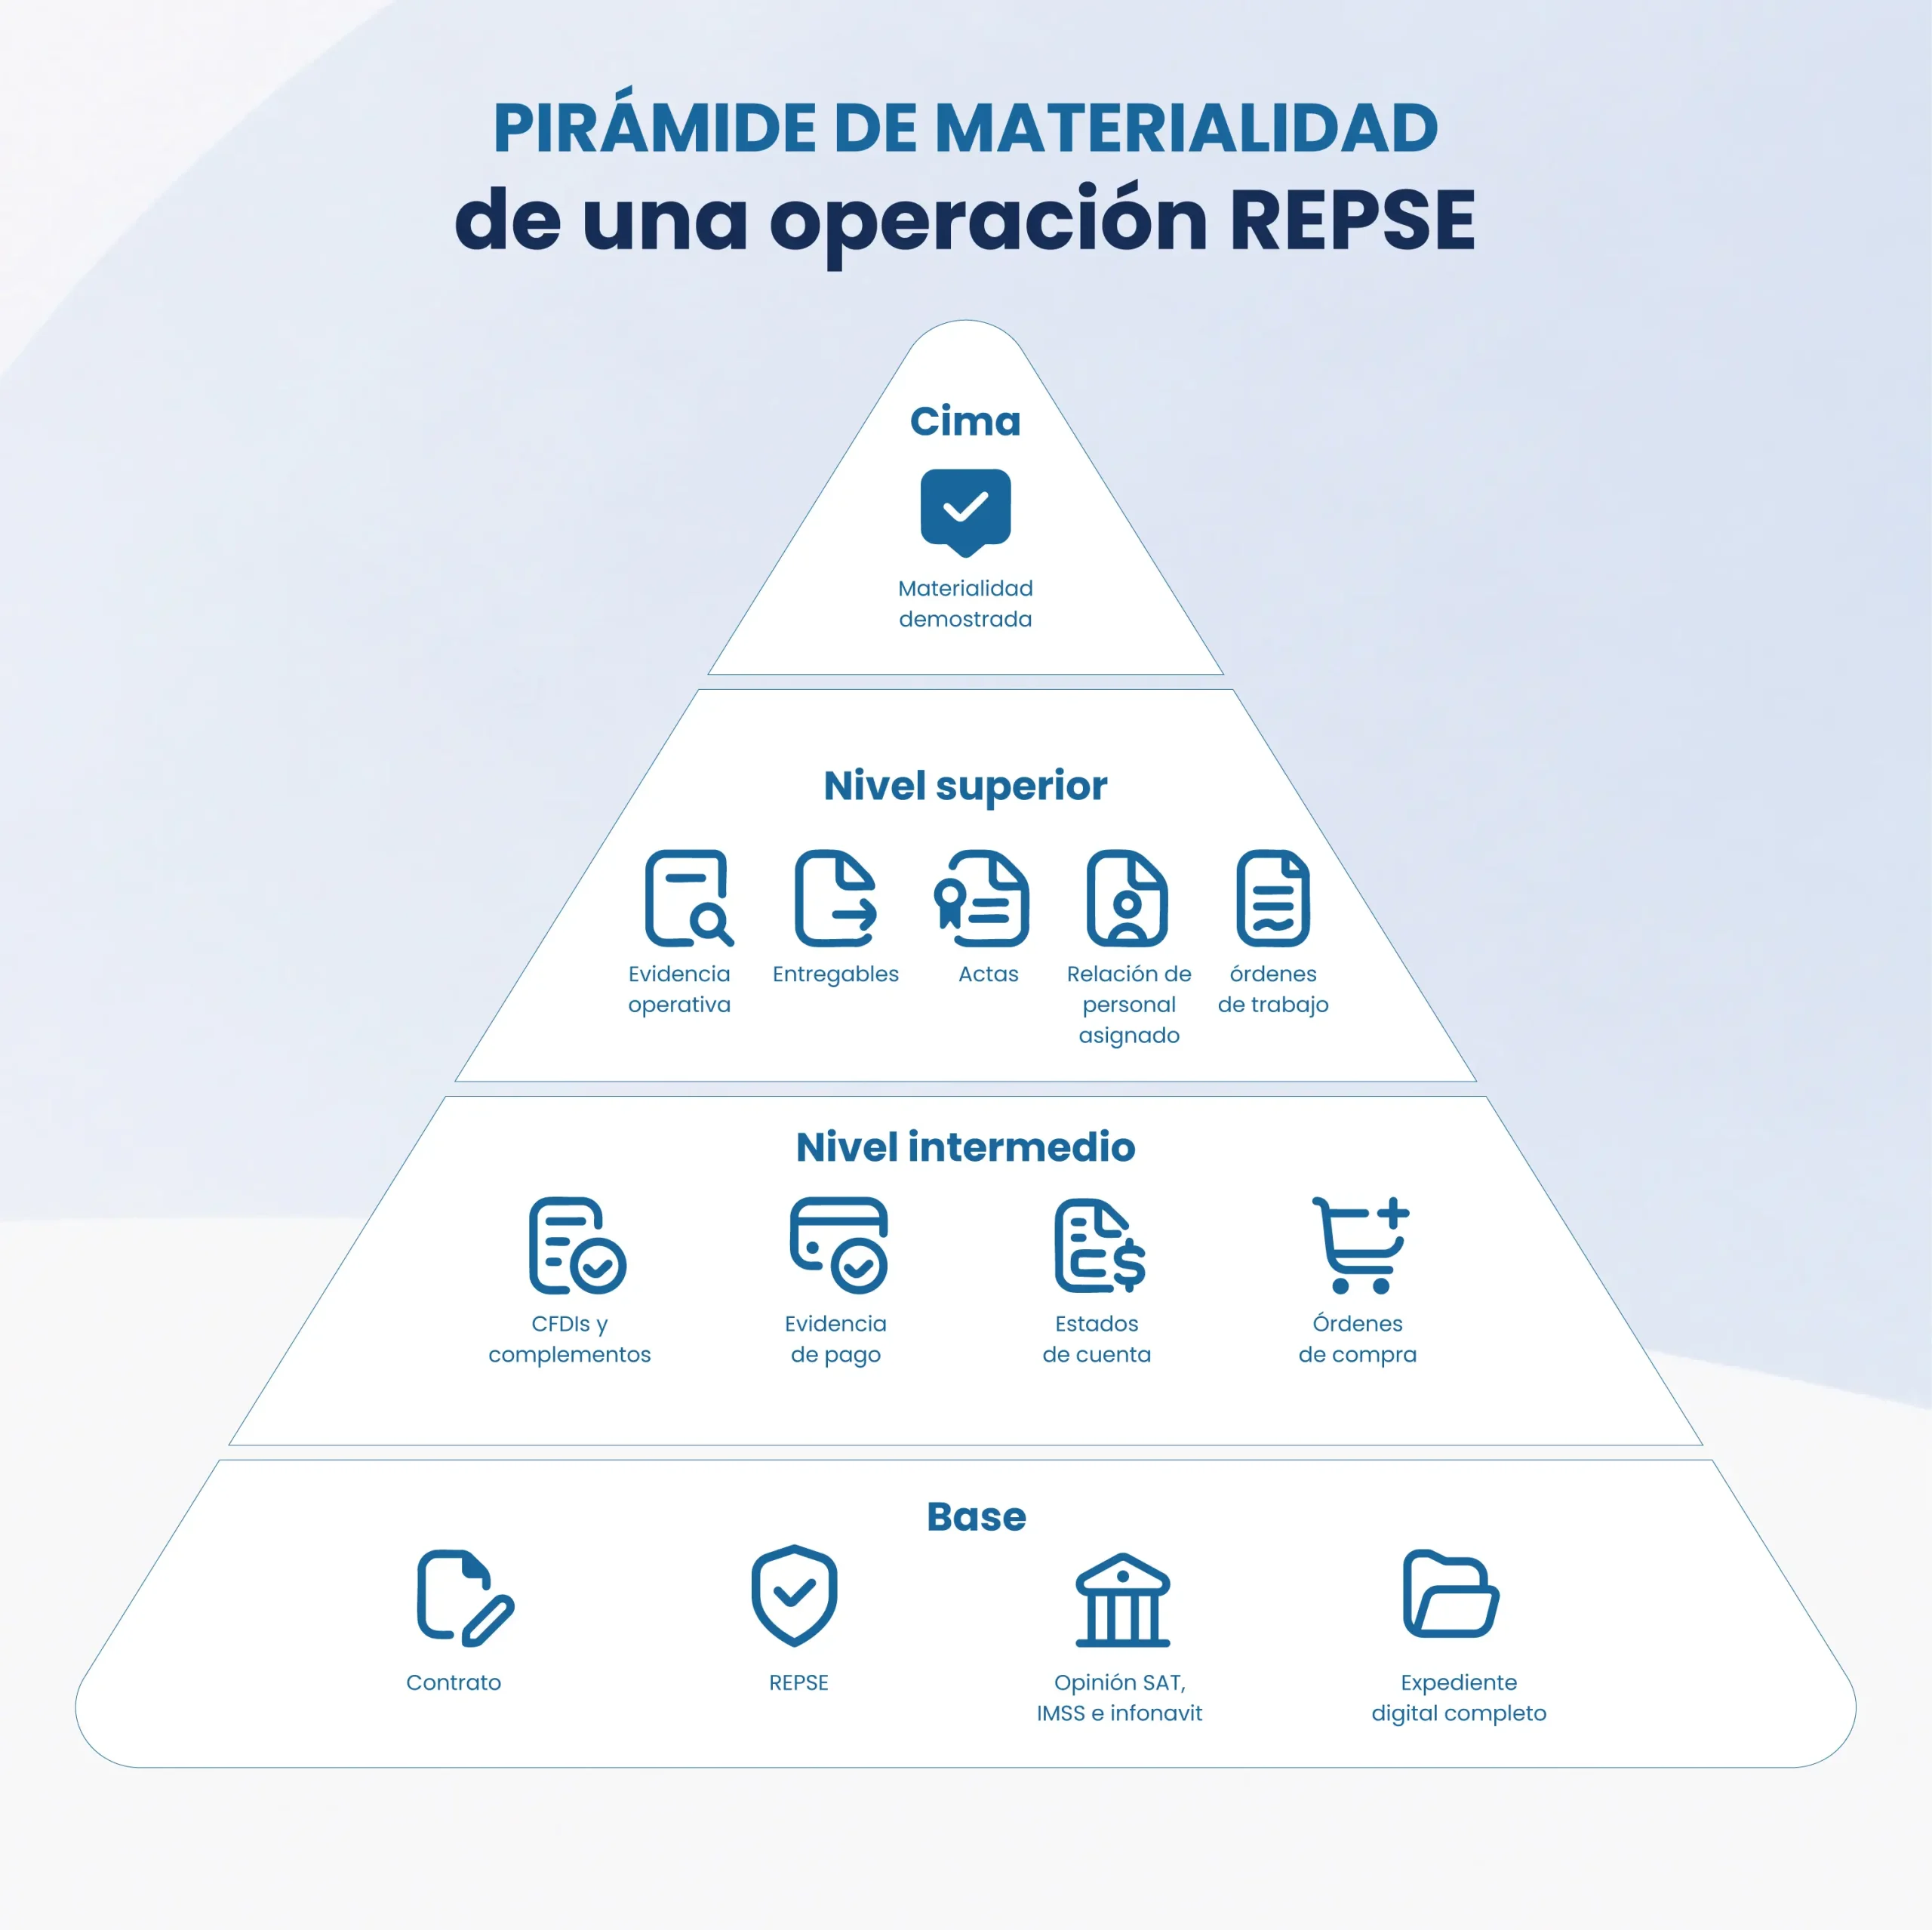
La materialidad consiste en demostrar que el servicio contratado realmente fue prestado, que generó un beneficio para la empresa y que existe evidencia suficiente para soportar la operación.
En términos prácticos, la autoridad busca responder una pregunta fundamental:
¿Puede la empresa demostrar que el servicio efectivamente ocurrió y que no se trata de una operación simulada?
¿Por qué es tan importante?
El SAT ha incrementado sus revisiones enfocadas en la sustancia económica de las operaciones.
Una operación puede estar correctamente facturada y pagada; sin embargo, si no existe evidencia suficiente de la prestación efectiva del servicio, la autoridad puede:
- Rechazar la deducción para efectos de ISR.
- Rechazar el IVA acreditable.
- Determinar créditos fiscales.
- Cuestionar la razón de negocio de la contratación.
¿Qué tiene que demostrar la empresa?
| Aspecto | Evidencia esperada |
|---|---|
| El servicio ocurrió | Entregables |
| El servicio fue ejecutado | Reportes operativos |
| Existió personal involucrado | Registros y bitácoras |
| Hubo un resultado | Actas de aceptación |
| Generó valor para la empresa | Evidencia del beneficio obtenido |
Pirámide de materialidad de una operación REPSE
Responsabilidad solidaria
¿Qué es la responsabilidad solidaria?
La responsabilidad solidaria es una figura legal mediante la cual una autoridad puede exigir al beneficiario de un servicio especializado determinadas obligaciones incumplidas por el proveedor.
En otras palabras:
El incumplimiento de un tercero puede generar consecuencias directas para la empresa contratante.
¿Por qué es crítica en REPSE?
Porque la reforma de subcontratación trasladó parte de la responsabilidad de supervisión hacia las empresas que contratan servicios especializados.
Hoy no basta con contratar a un proveedor.
También es necesario monitorear su cumplimiento.
Situaciones que incrementan el riesgo de asumir la responsabilidad solidaria
| Situación | Riesgo asociado | Nivel de riesgo |
|---|---|---|
| Opinión IMSS negativa | Seguridad social | 🔴 Crítico |
| Opinión Infonavit negativa | Aportaciones patronales | 🔴 Crítico |
| REPSE vencido o próximo a vencer | Riesgo laboral | 🟠 Alto |
| Incumplimientos recurrentes | Riesgo documental | 🔴 Crítico |
| Falta de seguimiento | Riesgo de control interno | 🟠 Alto |
Trazabilidad documental
¿Qué es?
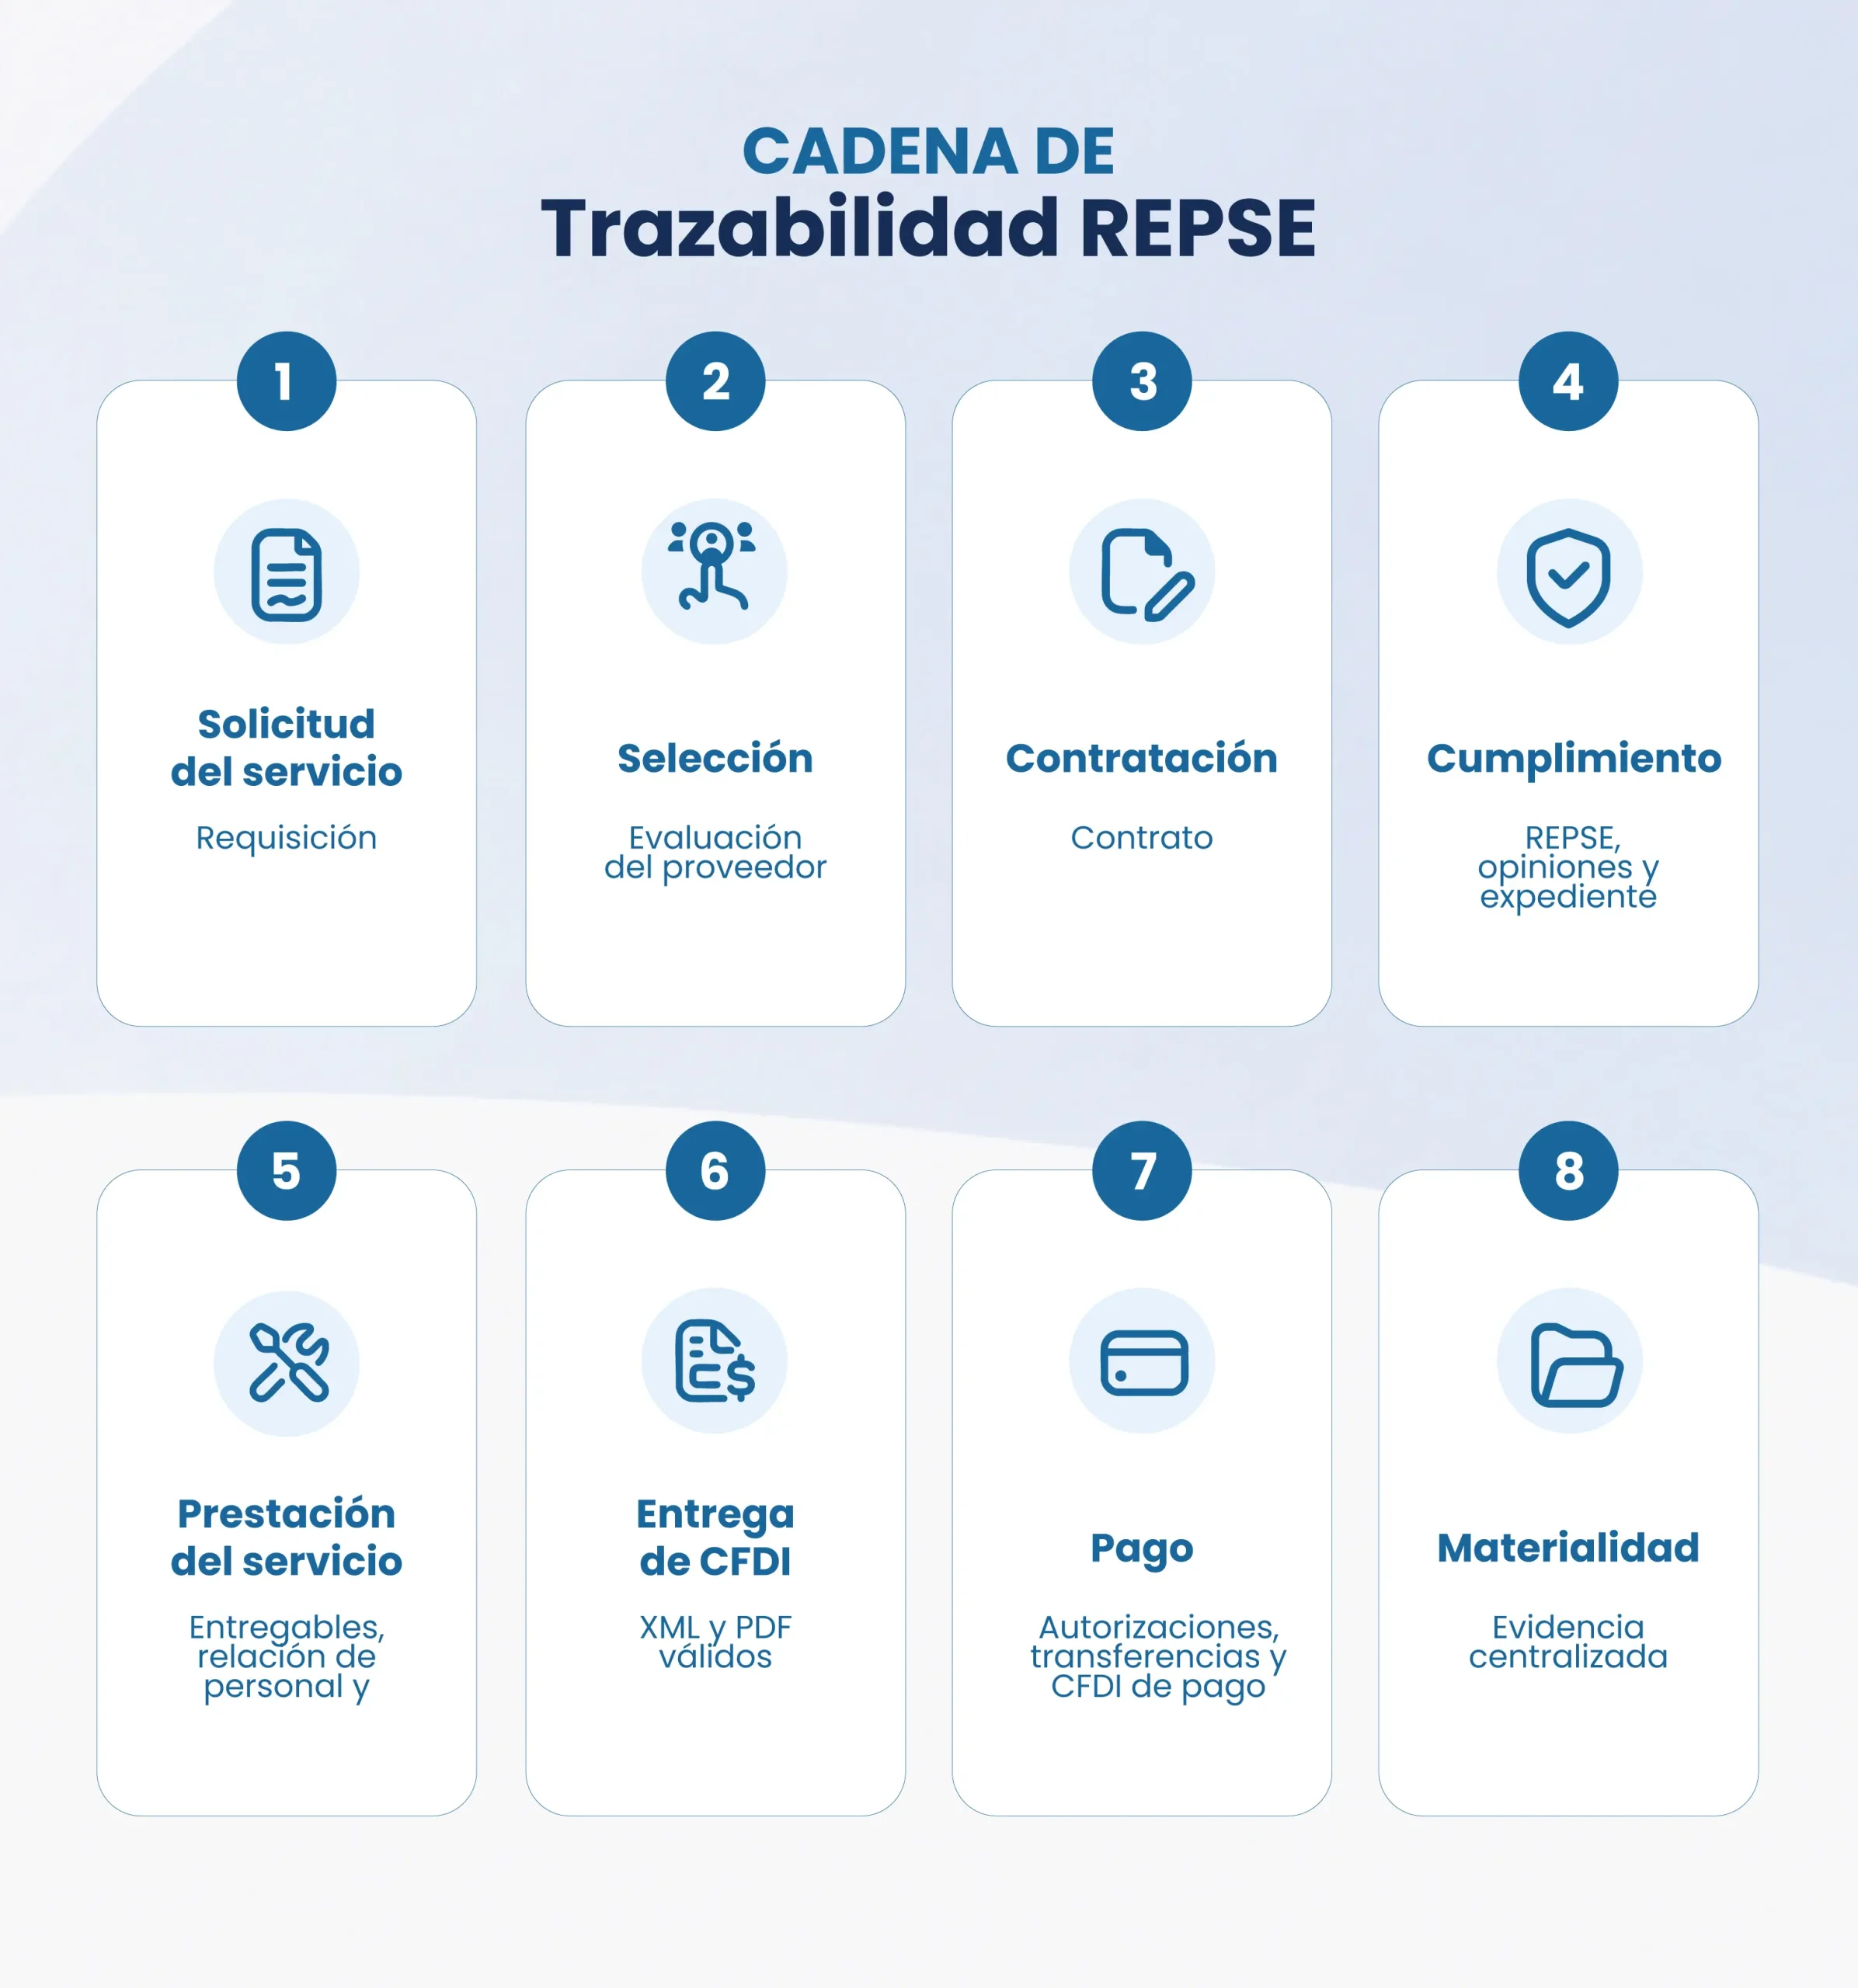
Es la capacidad de reconstruir una operación desde su origen hasta su cierre utilizando evidencia documental.
Cadena de trazabilidad REPSE
Señales de falta de trazabilidad
| Objetivo | Consecuencia |
|---|---|
| Información dispersa | Dificultad para localizar evidencia |
| Documentos sin control de versión | Inconsistencias documentales |
| Evidencia incompleta | Debilidad de defensa en auditorías |
| Información descentralizada | Dificultad para reunir información y respuesta tardía a requerimientos |
Las organizaciones mejor preparadas pueden reconstruir cualquier expediente REPSE en menos de 30 minutos.
Razón de negocio
¿Qué es?
Es la justificación económica, operativa o estratégica que explica por qué fue necesario contratar el servicio.
Mientras la materialidad responde:
¿El servicio ocurrió?
La razón de negocio responde:
¿Por qué fue necesario contratarlo?
¿Qué busca la autoridad?
Determinar si existe una necesidad real detrás de la contratación.
Evidencia recomendada
| Evidencia | Objetivo |
|---|---|
| Requisición | Justificar la necesidad |
| Caso de negocio | Sustentar la decisión |
| Cotizaciones | Evidenciar el análisis realizado |
| Evaluación técnica | Justificar la selección del proveedor |
| Aprobaciones internas | Demostrar la autorización |
Señales de riesgo
| Hallazgo | Riesgo |
|---|---|
| Servicios ambiguos | 🟠 Alto |
| Objetivos no definidos | 🟠 Alto |
| Contrataciones sin justificación | 🔴 Crítico |
| Falta de evidencia del beneficio obtenido | 🔴 Crítico |
Error frecuente
Solicitar opiniones de cumplimiento únicamente durante el alta del proveedor.
Control interno y de cumplimiento REPSE
El cumplimiento REPSE no debe administrarse como un requisito documental.
Debe administrarse como un proceso permanente de gestión de riesgos.
¿Qué es un control interno REPSE?
Un control interno REPSE es cualquier política, procedimiento, validación o actividad diseñada para asegurar que los servicios especializados se contraten, administren y paguen conforme a la legislación vigente.
Su objetivo es prevenir contingencias como la pérdida de deducibilidad, la pérdida del IVA acreditable, multas, responsabilidad solidaria y otros riesgos asociados.
Los tres objetivos del control interno REPSE
1. Garantizar el cumplimiento normativo
Asegurar el cumplimiento de las obligaciones fiscales, laborales y de seguridad social aplicables a los servicios especializados.
2. Mitigar riesgos
Reducir la exposición a auditorías, observaciones y contingencias ante el SAT, IMSS, Infonavit y STPS.
3. Garantizar la trazabilidad
Permitir reconstruir cualquier operación desde su origen hasta el pago final.
Modelo operativo de control REPSE
Toda organización debería implementar al menos diez etapas de control.
Etapa 1: Alta del proveedor
Objetivo
Validar la capacidad legal, técnica, operativa y fiscal del proveedor para prestar servicios especializados.
Validaciones mínimas:
- Acta constitutiva.
- Constancia de situación fiscal.
- REPSE vigente.
- Opiniones de cumplimiento.
- Poderes legales.
⚠ Riesgo de omitir esta etapa
Contratar proveedores sin capacidad legal, fiscal u operativa.
Etapa 2: Validación REPSE
Objetivo
Confirmar que la actividad específica detallada en la factura y el contrato coincida exactamente con las actividades autorizadas en el registro REPSE del proveedor.
Verificaciones
| Elemento | Validación |
|---|---|
| REPSE vigente | ✔︎ Sí |
| Actividad autorizada | ✔︎ Sí |
| RFC correcto | ✔︎ Sí |
| Razón social correcta | ✔︎ Sí |
⚠ Error frecuente
Validar únicamente la existencia del REPSE y no revisar si las actividades registradas corresponden al servicio contratado.
Etapa 3: Clasificación de riesgo
Objetivo
Determinar el nivel de supervisión requerido para cada proveedor.
Verificaciones
| Factor de riesgo | Nivel de riesgo |
|---|---|
| Monto contratado | 🟠 Alto |
| Número de trabajadores asignados | 🟠 Alto |
| Criticidad del servicio | 🟠Alto |
| RFC incorrecto | 🟠 Alto |
| Historial de cumplimiento | 🟡 Medio |
| Dependencia operativa | 🟠 Alto |
⚠ Error frecuente
Aplicar el mismo nivel de supervisión a todos los proveedores.
Etapa 4: Formalización contractual
Objetivo
Redactar contratos con cláusulas de cumplimiento, penalizaciones por pérdida de deducibilidad y una delimitación clara de los entregables.
Elementos mínimos:
- Alcance.
- Entregables.
- Vigencia.
- Obligaciones REPSE.
- Obligaciones documentales.
⚠ Error frecuente
Utilizar contratos genéricos que no describan claramente el alcance o la especialización del servicio.
Etapa 5: Integración del expediente REPSE
Objetivo
Centralizar de forma estructurada los documentos constitutivos, fiscales, laborales y de seguridad social.
Información legal
- Acta constitutiva.
- Poderes.
- Identificaciones.
- Comprobante de domicilio.
Información fiscal
- Constancia de situación fiscal.
- Opinión de cumplimiento SAT.
Información laboral
- REPSE.
Información de seguridad social
- Opinión IMSS.
- Opinión Infonavit.
- ICSOE.
- SISUB.
⚠ Error frecuente
Considerar completo un expediente que únicamente contiene contrato y REPSE.
Etapa 6: Monitoreo de cumplimiento
Objetivo
Mantener actualizado el expediente mediante la recopilación periódica y sistemática de información del proveedor.
Revisiones periódicas sugeridas
| Documento | Frecuencia |
|---|---|
| Opinión SAT | Mensual |
| Opinión IMSS | Mensual |
| Opinión Infonavit | Mensual |
| REPSE | Trimestral |
| Evidencia operativa | Mensual |
| ICSOE | Cuatrimestral |
| SISUB | Cuatrimestral |
⚠ Error frecuente
Solicitar información únicamente durante el alta del proveedor y no volver a actualizarla.
Etapa 7: Validación de materialidad
Objetivo
Demostrar el vínculo entre el contrato, la ejecución del servicio, la facturación y el pago.
Validaciones recomendadas
| Validación | Pregunta de control |
|---|---|
| Existencia del servicio | ¿El servicio realmente ocurrió? |
| Ejecución | ¿Quién realizó el servicio? |
| Periodo | ¿Cuándo se prestó el servicio? |
| Alcance | ¿Lo ejecutado coincide con lo contratado? |
| Resultado | ¿Existe evidencia del entregable o beneficio obtenido? |
| Aceptación | ¿El área usuaria validó la recepción del servicio? |
⚠ Error frecuente
Conservar únicamente el CFDI y el CFDI de pago como evidencia del servicio.
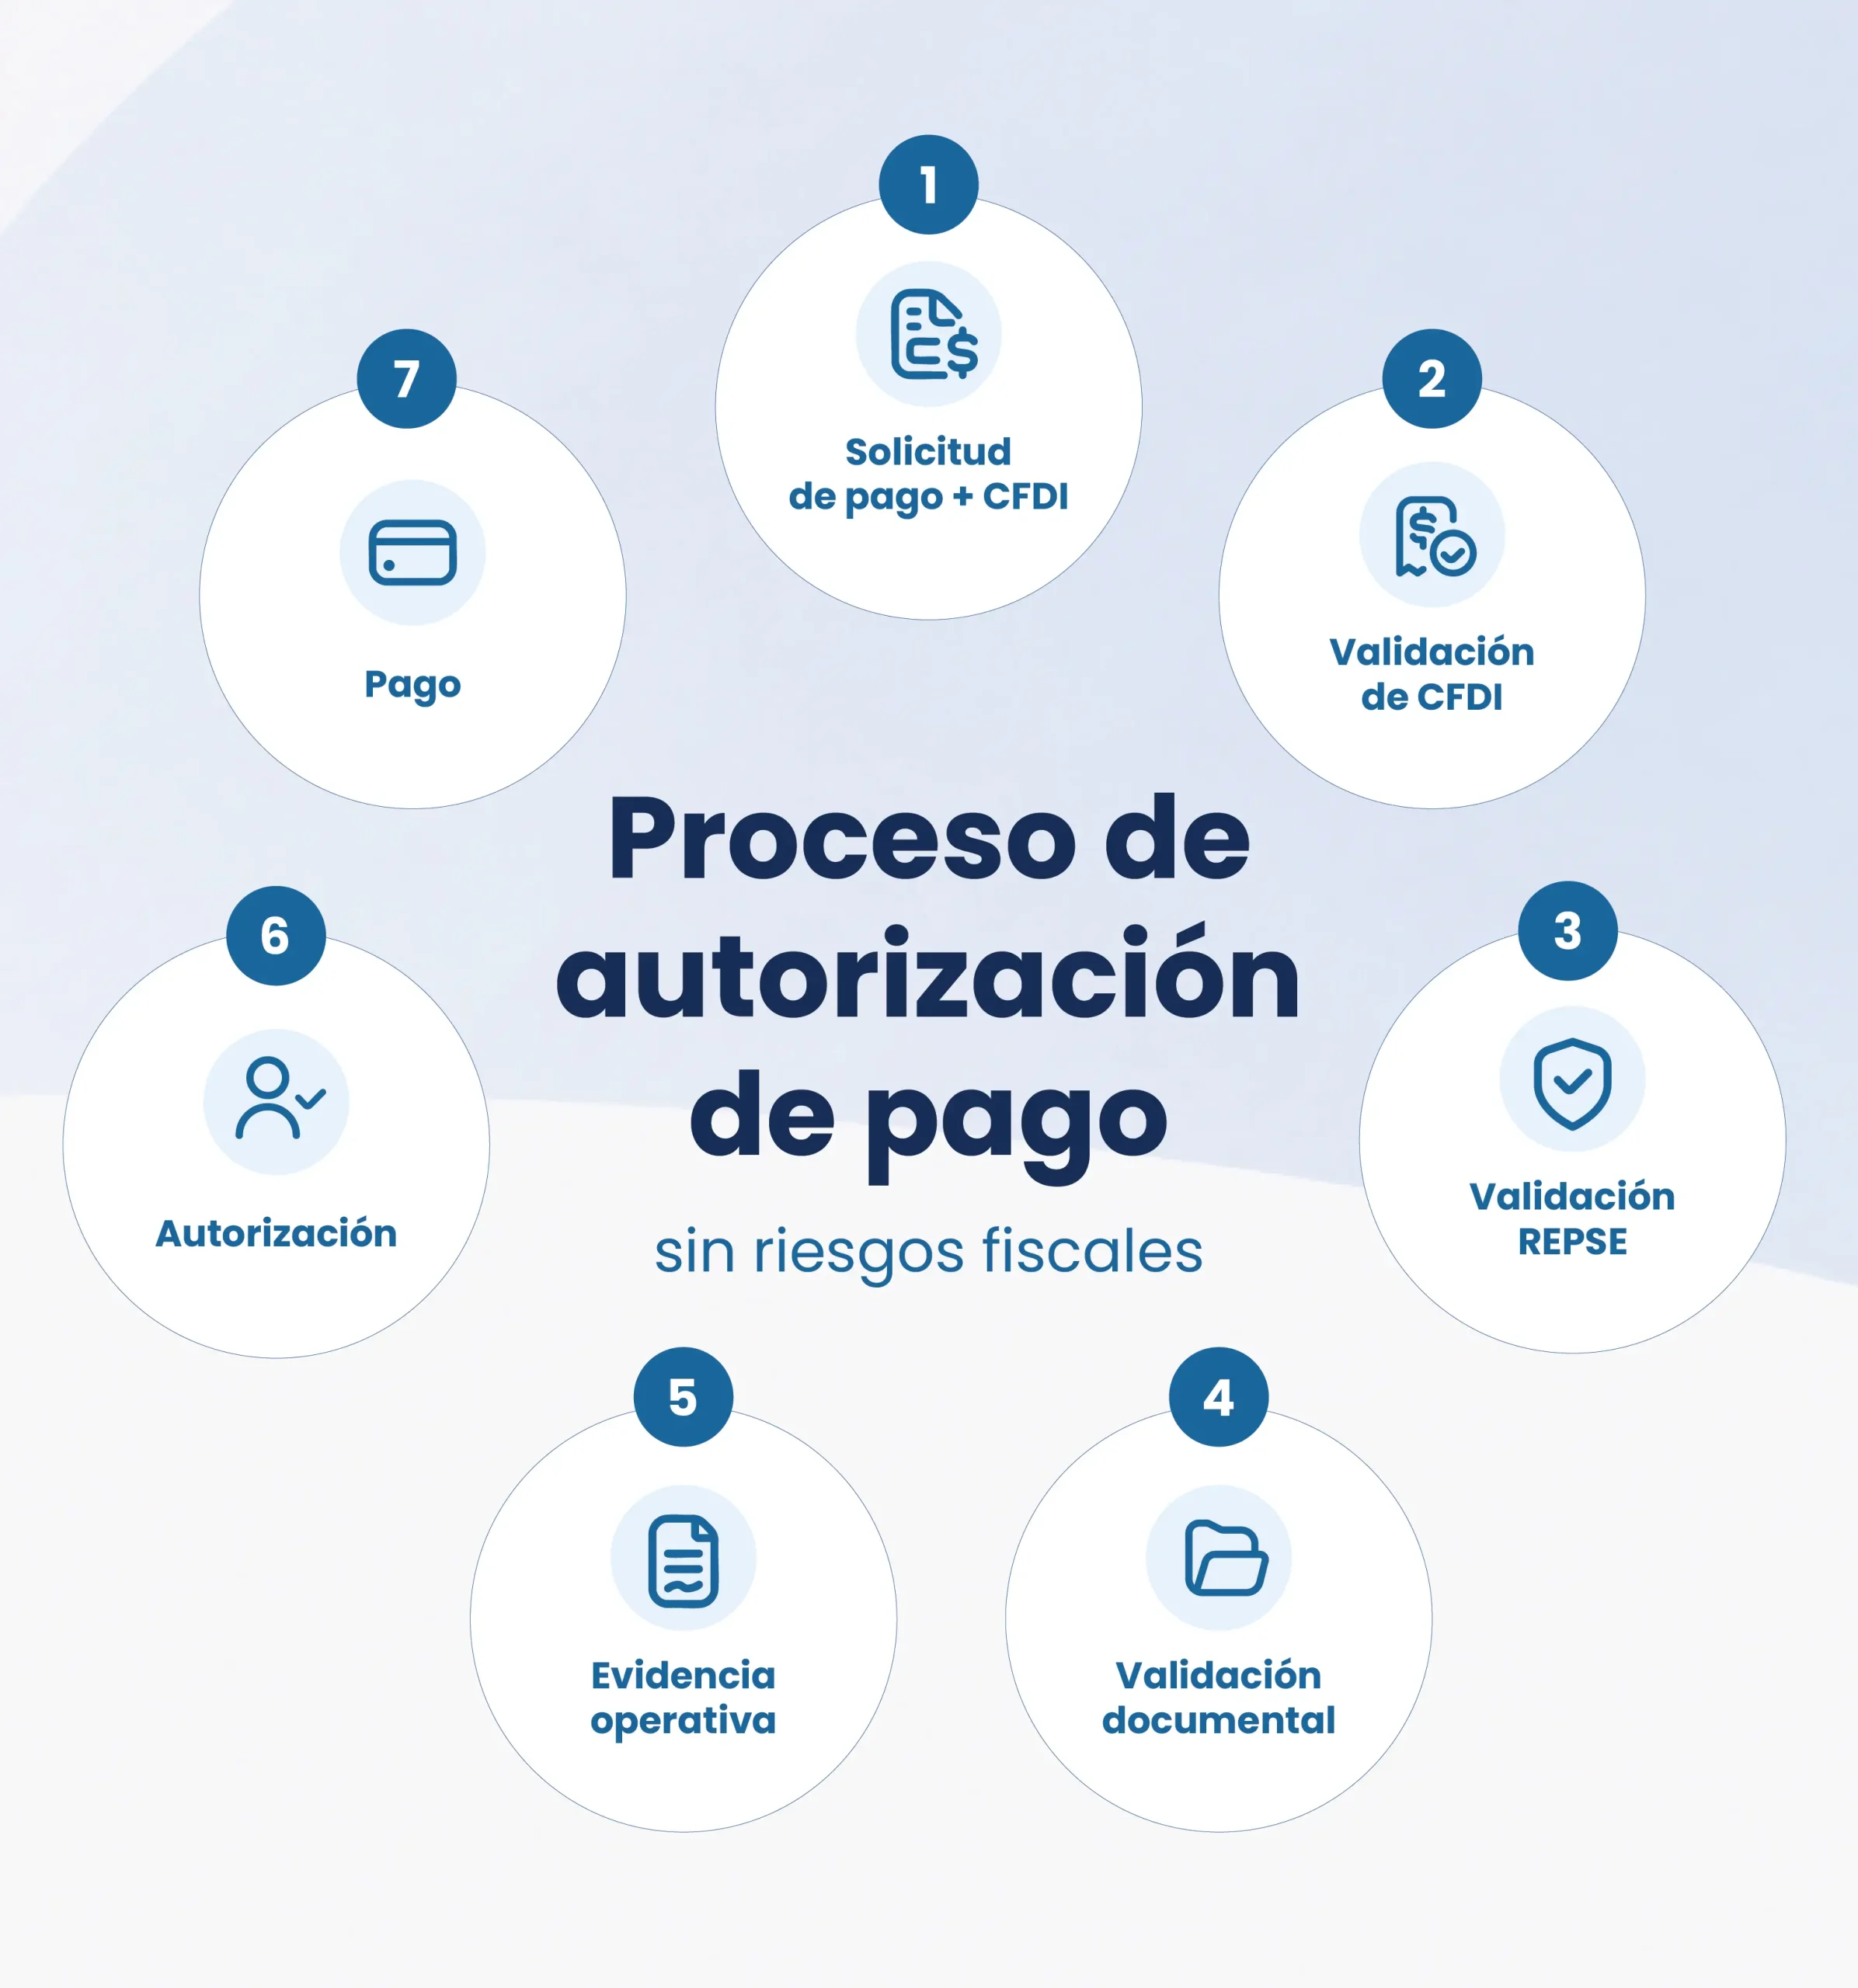
Etapa 8: Autorización de pago | Control crítico
Objetivo
Garantizar que ningún pago se realice sin cumplimiento documental y trazabilidad suficiente.
Pregunta de control
¿La empresa pagaría esta factura si mañana fuera auditada?
Si la respuesta es no, el pago debe detenerse.
⚠ Error frecuente
Autorizar el pago antes de validar el cumplimiento documental.
Etapa 9: Conservación de evidencia
Objetivo
Preparar a la organización para futuras auditorías y requerimientos de autoridad.
Evidencia mínima
- Contratos.
- CFDI.
- REPSE.
- Opiniones de cumplimiento.
- Evidencia operativa.
- Comprobantes de pago.
⚠ Error frecuente
Mantener información dispersa en correos electrónicos, carpetas compartidas o archivos personales.
Etapa 10: Auditoría preventiva
Objetivo
Implementar revisiones simuladas de acuerdo con el nivel de riesgo de cada proveedor.
Frecuencia recomendada
| Riesgo | Frecuencia |
| Alto | Trimestral |
| Medio | Semestral |
| Bajo | Anual |
⚠ Error frecuente
Realizar revisiones únicamente cuando existe una auditoría o requerimiento de autoridad.
Autoevaluación de madurez REPSE
Descarga también calendario maestro de cumplimiento REPSE
Transformación digital del cumplimiento REPSE
El nuevo desafío del cumplimiento REPSE
La reforma de subcontratación incrementó significativamente las obligaciones de control documental para las empresas contratantes.
Actualmente, las organizaciones administran:
- Decenas de proveedores especializados.
- Decenas de expedientes.
- Cientos de documentos.
- Múltiples revisiones regulatorias.
En este contexto, la transformación digital deja de ser una iniciativa tecnológica para convertirse en una necesidad de cumplimiento.
La pregunta ya no es:
¿Podemos seguir administrando REPSE manualmente?
La pregunta correcta es:
¿Cuál es el nivel de riesgo que estamos asumiendo por la administración manual?
¿Por qué los procesos manuales se convierten en un riesgo?
La mayoría de las organizaciones comenzaron administrando el cumplimiento REPSE mediante herramientas que originalmente no fueron diseñadas para gestionar riesgos regulatorios.
Es común encontrar procesos soportados por:
- Hojas de Excel.
- Correos electrónicos.
- Carpetas compartidas.
- Documentos físicos.
- Seguimientos manuales.
Aunque estos mecanismos pueden funcionar inicialmente, conforme crece el número de proveedores también aumenta el riesgo de incumplimiento.
El problema de la gestión manual
Síntomas más frecuentes
Documentos vencidos
- REPSE vencidos.
- Opiniones de cumplimiento negativas.
- Contratos expirados.
Expedientes incompletos
La información se encuentra dispersa entre:
- Compras.
- Jurídico.
- Finanzas.
- Cuentas por pagar.
- Usuarios operativos.
Falta de trazabilidad
Cuando ocurre una auditoría:
- No se sabe quién validó.
- No se sabe cuándo se validó.
- No se sabe qué evidencia existía.
De la gestión manual al cumplimiento digital
| Proceso tradicional | Modelo digital | Impacto estratégico |
| Solicitud y gestión por correo | Portal para concentrar la información del proveedor | Reducción de carga operativa |
| Seguimiento en Excel | Alertas automatizadas y seguimiento en tiempo real | Disminución de omisiones por REPSE o documentos vencidos |
| Almacenamiento disperso | Expediente centralizado y actualizado por el proveedor | Disponibilidad de documentación ante auditorías |
| Autorización de pagos sin validaciones completas | Flujo de pago de CFDI condicionado al cumplimiento documental | Menos documentos faltantes y menor riesgo de responsabilidad solidaria |
Portal REPSE como mecanismo de control de Proveedores de Servicios Especializados.
Portal REPSE no debe verse únicamente como una herramienta tecnológica.
Debe verse como un mecanismo de control que permite:
Validar
- CFDI.
- Vigencia del REPSE.
- Opiniones de cumplimiento.
Monitorear
- Vigencias.
- Incumplimientos.
- Riesgos.
Automatizar
- Solicitudes.
- Renovaciones.
- Aprobaciones.
Centralizar
- Expedientes.
- Evidencia operativa.
- Historial documental.
Conservar
- Trazabilidad.
- Control de versiones.
- Evidencia para auditorías.
Reducir
- Riesgo fiscal.
- Riesgo laboral.
- Riesgo documental.
- Riesgo operativo.
Procesos que automatiza
| Proceso | Beneficio |
|---|---|
| Solicitud documental | Menor carga administrativa |
| Vigencia del REPSE | Reducción de vencimientos |
| Opiniones de cumplimiento | Seguimiento continuo |
| Alertas de vencimiento | Prevención de riesgos |
| Flujos de aprobación | Mayor control |
| Integración documental | Expedientes completos |
Beneficios de la transformación digital
| Beneficio | Impacto |
|---|---|
| Menor riesgo documental | 🟠 Alto |
| Mayor trazabilidad | 🟠 Alto |
| Menor carga administrativa | 🟠 Alto |
| Mayor preparación para auditorías | 🔴 Muy Alto |
| Mayor visibilidad ejecutiva | 🔴 Muy Alto |
Agenda una llamada con un especialista para evaluar tu situación empresarial, conocer nuestra solución y determinar si se adapta a tus procesos de gestión de proveedores REPSE
DESCARGA LOS RECURSOS GRATUITOS
Conclusión
La gestión del cumplimiento REPSE ha evolucionado más allá de la simple recopilación de documentos. Hoy, las autoridades evalúan la capacidad de las organizaciones para demostrar que los servicios especializados contratados son legítimos, que existe evidencia suficiente para soportar las operaciones y que se cuenta con controles adecuados para supervisar a los proveedores de forma continua.
Las organizaciones mejor preparadas para enfrentar auditorías del SAT, IMSS, Infonavit o STPS son aquellas que han implementado procesos formales de control, seguimiento continuo y gestión documental, transformando el cumplimiento REPSE en un modelo permanente de administración de riesgos.
La adopción de herramientas digitales, como un Portal REPSE, permite centralizar expedientes, automatizar validaciones, monitorear vencimientos, conservar evidencia y fortalecer la trazabilidad de toda la operación, reduciendo significativamente la exposición a contingencias fiscales, laborales y documentales.
Si deseas conocer el nivel de madurez de tu proceso actual, identificar riesgos potenciales o evaluar cómo fortalecer tu control de proveedores de Servicios Especializados, agenda una reunión con uno de nuestros especialistas para realizar un diagnóstico y revisar las mejores prácticas aplicables a tu organización.
Preguntas frecuentes sobre una auditoría REPSE
¿Qué es una auditoría REPSE?
Una auditoría REPSE es una revisión mediante la cual autoridades como la STPS, SAT, IMSS o Infonavit verifican si una empresa cumple con sus obligaciones al contratar servicios especializados. Aunque se le conoce como “auditoría REPSE”, en realidad puede incluir aspectos laborales, fiscales, documentales y de seguridad social. El punto central es demostrar que el servicio contratado fue legítimo, especializado y correctamente documentado.
¿Qué documentos pueden solicitar las autoridades en una auditoría REPSE?
Las autoridades pueden solicitar contratos, registro REPSE vigente, opiniones de cumplimiento SAT, IMSS e Infonavit, CFDI, comprobantes de pago, evidencia operativa, relación de trabajadores, CFDI de nómina, ICSOE, SISUB y actas de aceptación del servicio. La documentación requerida puede variar según la autoridad que realice la revisión.
¿Por qué no basta con validar el REPSE del proveedor al inicio?
Porque un proveedor puede estar en cumplimiento al momento del alta, pero deteriorar su situación fiscal, laboral o documental con el tiempo. Por eso, la validación inicial ya no es suficiente: se requiere monitoreo continuo de vigencias, opiniones de cumplimiento, evidencia operativa, ICSOE, SISUB y documentación relacionada con cada servicio.
¿Qué riesgos enfrenta una empresa si no puede demostrar cumplimiento REPSE?
Los principales riesgos son multas administrativas, observaciones de auditoría, rechazo de deducciones, pérdida del IVA acreditable, créditos fiscales, responsabilidad solidaria, cancelación del REPSE del proveedor y contingencias laborales o de seguridad social. El riesgo aumenta cuando la empresa no puede reconstruir documentalmente la operación de forma rápida y completa.
¿Qué significa materialidad en una auditoría REPSE?
La materialidad consiste en demostrar que el servicio contratado realmente ocurrió, que fue ejecutado, que generó un beneficio para la empresa y que existe evidencia suficiente para soportarlo. No basta con tener CFDI y comprobantes de pago; también se requiere evidencia operativa como entregables, reportes, bitácoras, actas de aceptación, relación de personal asignado y documentación que conecte contrato, ejecución, facturación y pago.
¿Cómo ayuda un Portal de Proveedores a prepararse para una auditoría REPSE?
Un Portal de Proveedores ayuda a centralizar expedientes, validar documentos, monitorear vencimientos, automatizar solicitudes, conservar evidencia y mantener trazabilidad de cada proveedor. Esto permite reducir el riesgo fiscal, laboral y documental, además de facilitar una respuesta más rápida ante requerimientos del SAT, IMSS, Infonavit o STPS.